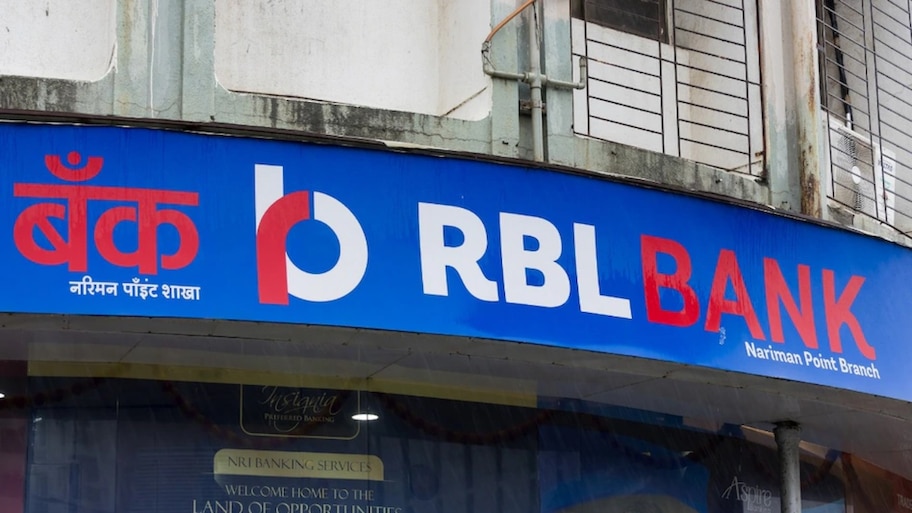
RBL Bank Share Price: ಖಾಸಗಿ ವಲಯದ ಪ್ರಮುಖ ಬ್ಯಾಂಕ್ಗಳಲ್ಲಿ ಒಂದಾದ RBL Bank ಷೇರುಗಳು ಉತ್ತಮ ತ್ರೈಮಾಸಿಕ ಫಲಿತಾಂಶ ಪ್ರಕಟಿಸಿದರೂ ಷೇರುಪೇಟೆಯಲ್ಲಿ ಭಾರೀ ಕುಸಿತ ಕಂಡಿವೆ. 2026ರ ಅಕ್ಟೋಬರ್ 13ರಂದು ಬ್ಯಾಂಕ್ನ ಷೇರುಗಳು ವಹಿವಾಟಿನ ಸಂದರ್ಭದಲ್ಲಿ ಸುಮಾರು ಶೇ. 8ರಷ್ಟು ಕುಸಿದು ಹೂಡಿಕೆದಾರರ ಗಮನ ಸೆಳೆದವು. ಬ್ಯಾಂಕ್ನ ನಿವ್ವಳ ಲಾಭ ವರ್ಷದಿಂದ ವರ್ಷಕ್ಕೆ ಶೇ. 170ರಷ್ಟು ಏರಿಕೆಯಾಗಿದ್ದರೂ ಷೇರುಗಳ ಬೆಲೆ ಇಳಿಕೆಯಾಗಿರುವುದು ಮಾರುಕಟ್ಟೆಯಲ್ಲಿ ಚರ್ಚೆಗೆ ಕಾರಣವಾಗಿದೆ.
RBL Bank 2026-27ರ ಹಣಕಾಸು ವರ್ಷದ ಎರಡನೇ ತ್ರೈಮಾಸಿಕದಲ್ಲಿ ಉತ್ತಮ ಲಾಭ ದಾಖಲಿಸಿದೆ. ಆದರೆ ಷೇರುಗಳ ಬೆಲೆಯನ್ನು ನಿರ್ಧರಿಸುವಾಗ ಹೂಡಿಕೆದಾರರು ಕೇವಲ ನಿವ್ವಳ ಲಾಭದ ಏರಿಕೆಯನ್ನು ಮಾತ್ರ ಪರಿಗಣಿಸುವುದಿಲ್ಲ. ಬ್ಯಾಂಕ್ನ ಭವಿಷ್ಯದ ಆದಾಯದ ಸಾಧ್ಯತೆ, ಲಾಭದ ಗುಣಮಟ್ಟ, ಸಾಲದ ಅಪಾಯ, ಬಡ್ಡಿ ಮಾರ್ಜಿನ್ ಮತ್ತು ಷೇರಿನ ಪ್ರಸ್ತುತ ಮೌಲ್ಯಮಾಪನವನ್ನೂ ಗಮನಿಸುತ್ತಾರೆ.
RBL Bankನ ಷೇರುಗಳು ಕುಸಿಯಲು ಪ್ರಮುಖ ಕಾರಣಗಳಲ್ಲಿ ನಿವ್ವಳ ಬಡ್ಡಿ ಮಾರ್ಜಿನ್ (NIM) ಮೇಲೆ ಉಂಟಾಗಬಹುದಾದ ಒತ್ತಡ ಮತ್ತು ಷೇರಿನ ಮೌಲ್ಯಮಾಪನದ ಬಗ್ಗೆ ಹೂಡಿಕೆದಾರರ ಆತಂಕ ಸೇರಿವೆ. ಇತ್ತೀಚಿನ ತಿಂಗಳುಗಳಲ್ಲಿ ಷೇರುಗಳಲ್ಲಿ ಕಂಡುಬಂದ ಏರಿಕೆಯ ಹಿನ್ನೆಲೆಯಲ್ಲಿ, ಬ್ಯಾಂಕ್ನ ಭವಿಷ್ಯದ ಬೆಳವಣಿಗೆಯನ್ನು ಈಗಿನ ಷೇರು ಬೆಲೆ ಎಷ್ಟರ ಮಟ್ಟಿಗೆ ಪ್ರತಿಬಿಂಬಿಸುತ್ತಿದೆ ಎಂಬ ಪ್ರಶ್ನೆಯೂ ಎದುರಾಗಿದೆ.
RBL Bank 2026ರ ಜುಲೈ-ಸೆಪ್ಟೆಂಬರ್ ತ್ರೈಮಾಸಿಕದಲ್ಲಿ ಸುಮಾರು ₹482 ಕೋಟಿ ನಿವ್ವಳ ಲಾಭ ಗಳಿಸಿದೆ. ಹಿಂದಿನ ವರ್ಷದ ಇದೇ ಅವಧಿಯಲ್ಲಿ ಬ್ಯಾಂಕ್ನ ನಿವ್ವಳ ಲಾಭ ₹179 ಕೋಟಿ ಇತ್ತು. ಇದಕ್ಕೆ ಹೋಲಿಸಿದರೆ ಈ ಬಾರಿ ಲಾಭದಲ್ಲಿ ಸುಮಾರು ಶೇ. 170ರಷ್ಟು ಏರಿಕೆಯಾಗಿದೆ. ಬ್ಯಾಂಕ್ನ ನಿವ್ವಳ ಬಡ್ಡಿ ಆದಾಯ (Net Interest Income - NII) ಕೂಡ ಗಮನಾರ್ಹವಾಗಿ ಹೆಚ್ಚಾಗಿದೆ. ಕಳೆದ ವರ್ಷದ ಎರಡನೇ ತ್ರೈಮಾಸಿಕದಲ್ಲಿ ₹1,551 ಕೋಟಿ ಇದ್ದ ನಿವ್ವಳ ಬಡ್ಡಿ ಆದಾಯ ಈ ಬಾರಿ ₹2,131 ಕೋಟಿಗೆ ಏರಿಕೆಯಾಗಿದೆ. ಇದು ವರ್ಷದಿಂದ ವರ್ಷಕ್ಕೆ ಸುಮಾರು ಶೇ. 37ರಷ್ಟು ಬೆಳವಣಿಗೆಯಾಗಿದೆ.
ಬ್ಯಾಂಕ್ನ ಕಾರ್ಯಾಚರಣಾ ಲಾಭದಲ್ಲಿಯೂ ಸುಧಾರಣೆ ಕಂಡುಬಂದಿದೆ. ಸಾಲ ವಿತರಣೆ ಮತ್ತು ಇತರ ಬ್ಯಾಂಕಿಂಗ್ ಚಟುವಟಿಕೆಗಳಲ್ಲಿನ ಬೆಳವಣಿಗೆ ಹಣಕಾಸು ಫಲಿತಾಂಶಕ್ಕೆ ಬೆಂಬಲ ನೀಡಿದೆ. ಆದರೂ ಈ ಉತ್ತಮ ಅಂಕಿಅಂಶಗಳು ಷೇರುಗಳ ಬೆಲೆ ಏರಿಕೆಗೆ ಕಾರಣವಾಗಲಿಲ್ಲ.
ಬ್ಯಾಂಕ್ಗಳ ಲಾಭದಾಯಕತೆಯನ್ನು ಅಳೆಯುವ ಪ್ರಮುಖ ಅಂಶಗಳಲ್ಲಿ ನಿವ್ವಳ ಬಡ್ಡಿ ಮಾರ್ಜಿನ್ ಕೂಡ ಒಂದು. ಬ್ಯಾಂಕ್ ತನ್ನ ಸಾಲಗಳಿಂದ ಗಳಿಸುವ ಬಡ್ಡಿ ಮತ್ತು ಠೇವಣಿಗಳಿಗೆ ಪಾವತಿಸುವ ಬಡ್ಡಿಯ ನಡುವಿನ ವ್ಯತ್ಯಾಸವನ್ನು ಅರ್ಥಮಾಡಿಕೊಳ್ಳಲು ಈ ಸೂಚಕ ಸಹಾಯ ಮಾಡುತ್ತದೆ. RBL Bankನ ನಿವ್ವಳ ಬಡ್ಡಿ ಮಾರ್ಜಿನ್ ಎರಡನೇ ತ್ರೈಮಾಸಿಕದಲ್ಲಿ ಶೇ. 4.61ಕ್ಕೆ ಏರಿಕೆಯಾಗಿದೆ. ಹಿಂದಿನ ತ್ರೈಮಾಸಿಕದಲ್ಲಿ ಇದು ಶೇ. 4.13ರಷ್ಟಿತ್ತು. ಆದಾಗ್ಯೂ, ಮುಂದಿನ ತ್ರೈಮಾಸಿಕಗಳಲ್ಲಿ ನಿಧಿ ಸಂಗ್ರಹದ ವೆಚ್ಚ ಮತ್ತು ಸಾಲ ವಿತರಣೆಯಲ್ಲಿನ ಬದಲಾವಣೆಗಳಿಂದ ಮಾರ್ಜಿನ್ ಮೇಲೆ ಒತ್ತಡ ಉಂಟಾಗಬಹುದು ಎಂಬ ಆತಂಕ ಹೂಡಿಕೆದಾರರಲ್ಲಿದೆ.
ಠೇವಣಿಗಳ ಬೆಳವಣಿಗೆ, ಠೇವಣಿಗಳಿಗೆ ಬ್ಯಾಂಕ್ ಪಾವತಿಸುವ ಬಡ್ಡಿ ಮತ್ತು ಸಂಗ್ರಹಿಸಿದ ಹಣವನ್ನು ಯಾವ ರೀತಿಯಲ್ಲಿ ಆದಾಯ ತರುವ ಚಟುವಟಿಕೆಗಳಿಗೆ ಬಳಸಲಾಗುತ್ತದೆ ಎಂಬುದೂ ಮುಖ್ಯವಾಗಿದೆ. ಈ ಅಂಶಗಳು ಮುಂದಿನ ತ್ರೈಮಾಸಿಕಗಳ ಲಾಭದ ಮೇಲೆ ಪರಿಣಾಮ ಬೀರಬಹುದು. ಹೀಗಾಗಿ, ಪ್ರಸಕ್ತ ತ್ರೈಮಾಸಿಕದ ಉತ್ತಮ ಫಲಿತಾಂಶದ ಜೊತೆಗೆ ಮುಂದಿನ ಅವಧಿಯ ಬೆಳವಣಿಗೆಯ ಸಾಧ್ಯತೆಗಳನ್ನೂ ಮಾರುಕಟ್ಟೆ ವಿಶ್ಲೇಷಿಸುತ್ತಿದೆ.
ಷೇರುಗಳ ಕುಸಿತದ ನಡುವೆಯೂ RBL Bankನ ಆಸ್ತಿ ಗುಣಮಟ್ಟಕ್ಕೆ ಸಂಬಂಧಿಸಿದ ಅಂಕಿಅಂಶಗಳು ಸಕಾರಾತ್ಮಕವಾಗಿವೆ. ಬ್ಯಾಂಕ್ನ ಒಟ್ಟು ಅನುತ್ಪಾದಕ ಆಸ್ತಿಗಳ (GNPA) ಪ್ರಮಾಣ ಹಿಂದಿನ ತ್ರೈಮಾಸಿಕದ ಶೇ. 1.30ರಿಂದ ಶೇ. 1.02ಕ್ಕೆ ಇಳಿದಿದೆ. ನಿವ್ವಳ ಅನುತ್ಪಾದಕ ಆಸ್ತಿಗಳ (NNPA) ಪ್ರಮಾಣವೂ ಶೇ. 0.37ರಿಂದ ಶೇ. 0.29ಕ್ಕೆ ಇಳಿಕೆಯಾಗಿದೆ. ಈ ಸುಧಾರಣೆ ಬ್ಯಾಂಕ್ನ ಸಾಲ ವಸೂಲಾತಿ ಮತ್ತು ಆಸ್ತಿ ಗುಣಮಟ್ಟದ ದೃಷ್ಟಿಯಿಂದ ಗಮನಾರ್ಹವಾಗಿದೆ.
ಆದರೆ ಸಾಲ ನಷ್ಟದ ಮುನ್ನೆಚ್ಚರಿಕೆಗಾಗಿ ಮಾಡಿರುವ ಪ್ರಾವಿಷನ್ಗಳ ಮೊತ್ತ ಹಿಂದಿನ ತ್ರೈಮಾಸಿಕದ ಸುಮಾರು ₹599 ಕೋಟಿಯಿಂದ ₹767 ಕೋಟಿಗೆ ಏರಿಕೆಯಾಗಿದೆ. ಇದೂ ಹೂಡಿಕೆದಾರರು ಗಮನಿಸುವ ಪ್ರಮುಖ ಅಂಶವಾಗಿದೆ. ಲಾಭ ಹೆಚ್ಚಾಗಿರುವುದು ಸಕಾರಾತ್ಮಕ ಬೆಳವಣಿಗೆಯಾದರೂ, ಸಾಲ ನಷ್ಟಕ್ಕೆ ಮೀಸಲಿಡಬೇಕಾದ ಮೊತ್ತದ ಏರಿಕೆಯು ಬ್ಯಾಂಕ್ನ ಮುಂದಿನ ಲಾಭದಾಯಕತೆಯ ಬಗ್ಗೆ ಪ್ರಶ್ನೆಗಳನ್ನು ಹುಟ್ಟುಹಾಕಬಹುದು.
RBL Bank ಷೇರುಗಳ ಕುಸಿತಕ್ಕೆ ಮತ್ತೊಂದು ಪ್ರಮುಖ ಕಾರಣ ಅದರ ಮೌಲ್ಯಮಾಪನವಾಗಿದೆ. ಕಳೆದ ಕೆಲವು ತಿಂಗಳುಗಳಲ್ಲಿ ಷೇರುಗಳಲ್ಲಿ ಕಂಡುಬಂದ ಏರಿಕೆಯ ಹಿನ್ನೆಲೆಯಲ್ಲಿ, ಬ್ಯಾಂಕ್ನ ಭವಿಷ್ಯದ ಬೆಳವಣಿಗೆಯನ್ನು ಈಗಿನ ಷೇರು ಬೆಲೆ ಈಗಾಗಲೇ ಪ್ರತಿಬಿಂಬಿಸುತ್ತಿದೆಯೇ ಎಂಬುದನ್ನು ಹೂಡಿಕೆದಾರರು ಪರಿಶೀಲಿಸುತ್ತಿದ್ದಾರೆ. ಕೆಲವು ಬ್ರೋಕರೇಜ್ ಸಂಸ್ಥೆಗಳು ಠೇವಣಿ ಸಂಗ್ರಹ ಮತ್ತು ಲಾಭದಾಯಕತೆಯ ಬಗ್ಗೆ ಎಚ್ಚರಿಕೆಯ ನಿಲುವು ಹೊಂದಿವೆ. ವಿಶೇಷವಾಗಿ ಉಳಿತಾಯ ಮತ್ತು ಚಾಲ್ತಿ ಖಾತೆಗಳ ಠೇವಣಿಗಳ ಬೆಳವಣಿಗೆ, ನಿಧಿ ಸಂಗ್ರಹದ ವೆಚ್ಚ ಹಾಗೂ ನಿವ್ವಳ ಬಡ್ಡಿ ಮಾರ್ಜಿನ್ನ ಮುಂದಿನ ಚಲನೆಗಳ ಮೇಲೆ ಗಮನ ಕೇಂದ್ರೀಕೃತವಾಗಿದೆ.
ಇನ್ನೊಂದೆಡೆ, ಕೆಲವು ವಿಶ್ಲೇಷಕರು ಬ್ಯಾಂಕ್ನ ದೀರ್ಘಾವಧಿಯ ಬೆಳವಣಿಗೆಯ ಸಾಧ್ಯತೆಗಳ ಬಗ್ಗೆ ಸಕಾರಾತ್ಮಕವಾಗಿದ್ದಾರೆ. ಕಾರ್ಯತಂತ್ರದ ಬೆಳವಣಿಗೆಗಳು ಮತ್ತು ವಿದೇಶಿ ಕರೆನ್ಸಿ ಠೇವಣಿಗಳ ಸಂಗ್ರಹವು ಭವಿಷ್ಯದಲ್ಲಿ ಬ್ಯಾಂಕ್ಗೆ ನೆರವಾಗಬಹುದು ಎಂಬ ನಿರೀಕ್ಷೆಯಿದೆ. ಆದರೆ ಈ ಬೆಳವಣಿಗೆಗಳ ಸಂಪೂರ್ಣ ಪ್ರಯೋಜನವು ಲಾಭದಲ್ಲಿ ಕಾಣಿಸಿಕೊಳ್ಳಲು ಸಮಯ ಬೇಕಾಗಬಹುದು.
ಅಕ್ಟೋಬರ್ 13ರ ವಹಿವಾಟಿನಲ್ಲಿ RBL Bank ಷೇರು ಸುಮಾರು ₹388ರ ಇಂಟ್ರಾಡೇ ಕನಿಷ್ಠ ಮಟ್ಟವನ್ನು ತಲುಪಿತ್ತು. ಹಿಂದಿನ ವಹಿವಾಟಿನ ಮುಕ್ತಾಯದ ಬೆಲೆ ₹417.70ಕ್ಕೆ ಹೋಲಿಸಿದರೆ ಇದು ಗಮನಾರ್ಹ ಕುಸಿತವಾಗಿದೆ. ಮುಂದಿನ ದಿನಗಳಲ್ಲಿ ಷೇರಿನ ಚಲನೆಗೆ ಬ್ಯಾಂಕ್ನ ನಿವ್ವಳ ಬಡ್ಡಿ ಮಾರ್ಜಿನ್, ಠೇವಣಿಗಳ ವೆಚ್ಚ, ಸಾಲದ ಬೆಳವಣಿಗೆ, ಪ್ರಾವಿಷನ್ಗಳು ಮತ್ತು ಆಸ್ತಿ ಗುಣಮಟ್ಟದಲ್ಲಿ ಆಗುವ ಬದಲಾವಣೆಗಳು ಮಹತ್ವದ್ದಾಗಿವೆ.
ಒಟ್ಟಿನಲ್ಲಿ, RBL Bankನ ಎರಡನೇ ತ್ರೈಮಾಸಿಕದ ಫಲಿತಾಂಶವು ನಿವ್ವಳ ಲಾಭ ಮತ್ತು ಬಡ್ಡಿ ಆದಾಯದ ಬೆಳವಣಿಗೆಯನ್ನು ತೋರಿಸಿದರೂ, ಭವಿಷ್ಯದ ಲಾಭದಾಯಕತೆ ಮತ್ತು ಷೇರಿನ ಮೌಲ್ಯಮಾಪನದ ಬಗ್ಗೆ ಮಾರುಕಟ್ಟೆ ಎಚ್ಚರಿಕೆಯ ನಿಲುವು ತಳೆದಿದೆ. ಉತ್ತಮ ಫಲಿತಾಂಶ ಬಂದ ಮಾತ್ರಕ್ಕೆ ಷೇರು ಬೆಲೆ ಏರಿಕೆಯಾಗುತ್ತದೆ ಎಂಬುದಿಲ್ಲ ಎಂಬುದಕ್ಕೆ ಈ ಬೆಳವಣಿಗೆ ಉದಾಹರಣೆಯಾಗಿದೆ. ಹೂಡಿಕೆದಾರರು ಮುಂದಿನ ತ್ರೈಮಾಸಿಕಗಳ ಫಲಿತಾಂಶಗಳು ಮತ್ತು ಬ್ಯಾಂಕ್ನ ಆರ್ಥಿಕ ಸೂಚಕಗಳನ್ನು ಗಮನಿಸಿದ ನಂತರವೇ ತಮ್ಮ ಹೂಡಿಕೆ ನಿರ್ಧಾರ ಕೈಗೊಳ್ಳುವುದು ಸೂಕ್ತ.
ಗಮನಿಸಿ: ಈ ಲೇಖನವು ಮಾಹಿತಿ ಉದ್ದೇಶಕ್ಕಾಗಿ ಮಾತ್ರ. ಇದು ಷೇರು ಖರೀದಿ ಅಥವಾ ಮಾರಾಟದ ಶಿಫಾರಸಲ್ಲ.