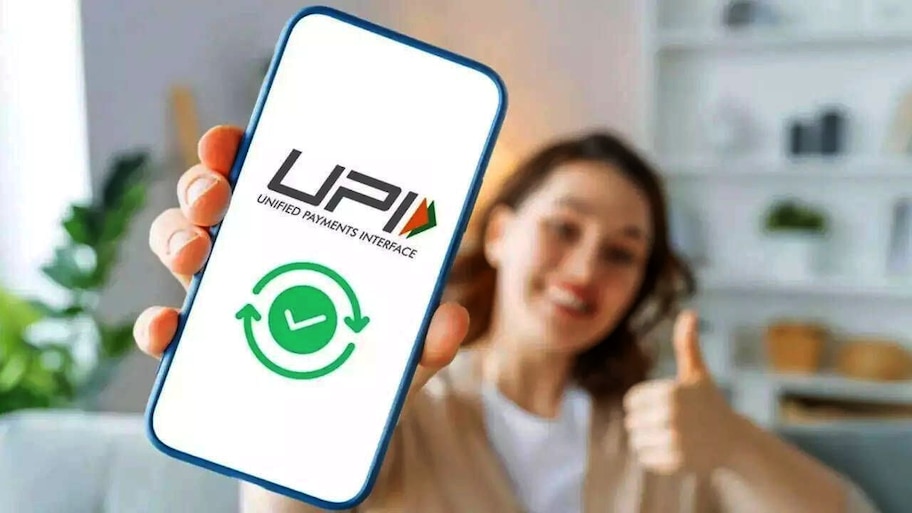
Ways to Minimize UPI MDR Costs : ಪ್ರಸ್ತುತ ನಿಯಮಾವಳಿಗಳ ಪ್ರಕಾರ, ₹2,000 ಕ್ಕಿಂತ ಹೆಚ್ಚಿನ ಮೊತ್ತದ ವ್ಯಾಪಾರಿ ಯುಪಿಐ ಪಾವತಿಗಳ (Merchant Transactions) ಮೇಲೆ ಶೇಕಡಾ 0.4 ರಷ್ಟು ಎಂಡಿಆರ್ (MDR - Merchant Discount Rate) ವಿಧಿಸುವ ನಿಯಮವು ಜಾರಿಯಲ್ಲಿದ್ದು, ಇದು ಸಣ್ಣ ಹಾಗೂ ಮಧ್ಯಮ ಕ್ರಮಾಂಕದ ವ್ಯಾಪಾರಿಗಳಲ್ಲಿ ತಮ್ಮ ದೈನಂದಿನ ನಿರ್ವಹಣಾ ವೆಚ್ಚ ಹೆಚ್ಚಾಗಬಹುದು ಎಂಬ ದೊಡ್ಡ ಭೀತಿಯನ್ನು ಹುಟ್ಟುಹಾಕಿದೆ. ನಿಯಮಿತವಾಗಿ ದೊಡ್ಡ ಮಟ್ಟದ ವಹಿವಾಟು ನಡೆಸುವ ವರ್ತಕರಿಗೆ ಪ್ರತಿಯೊಂದು ಪಾವತಿಯ ಮೇಲೂ ಈ ಶುಲ್ಕವು ಕಡಿತಗೊಳ್ಳುವುದರಿಂದ, ತಿಂಗಳ ಕೊನೆಯಲ್ಲಿ ಸಿಗುವ ನಿವ್ವಳ ಲಾಭದ ಪ್ರಮಾಣ ತಗ್ಗುವ ಆತಂಕ ಎದುರಾಗಿದೆ.
ಈ ಸಂದರ್ಭದಲ್ಲಿ, ಸಣ್ಣ ಹಾಗೂ ಮಧ್ಯಮ ಕ್ರಮಾಂಕದ ವ್ಯಾಪಾರಿಗಳು ಡಿಜಿಟಲ್ ಪಾವತಿ ಸೌಲಭ್ಯವನ್ನು ಬಂದ್ ಮಾಡುವ ಅಗತ್ಯವಿಲ್ಲ, ಬದಲಾಗಿ ತಮ್ಮ ಪಾವತಿ ವೆಚ್ಚವನ್ನು ಕಡಿಮೆಯಿರಿಸಿಕೊಂಡು ಡಿಜಿಟಲ್ ಸೌಲಭ್ಯವನ್ನು ಸುಗಮವಾಗಿ ನಿರ್ವಹಿಸಲು ಕೆಲವು ಪ್ರಮುಖ ಮಾರ್ಗಗಳು ಮತ್ತು ನಿಯಮಗಳ ಜ್ಞಾನ ಹೊಂದುವುದು ಅತ್ಯಂತ ಅತ್ಯಗತ್ಯವಾಗಿದೆ.
ವೈಯಕ್ತಿಕ ಕ್ಯೂಆರ್ (Personal QR) ಕೋಡ್ನ ಸರಿಯಾದ ಬಳಕೆ
ಸಣ್ಣ ಪ್ರಮಾಣದ ಅಂಗಡಿ ಮಾಲೀಕರು ಮತ್ತು ಸ್ವತಂತ್ರ ವ್ಯಾಪಾರಿಗಳು ಸಾಮಾನ್ಯವಾಗಿ ತಮ್ಮ ಸ್ವಂತ ಬ್ಯಾಂಕ್ ಖಾತೆಗೆ ನೇರವಾಗಿ ಲಿಂಕ್ ಆಗಿರುವ ವೈಯಕ್ತಿಕ ಕ್ಯೂಆರ್ ಕೋಡ್ಗಳನ್ನು ಬಳಸುತ್ತಾರೆ. ಇಂತಹ 'ವೈಯಕ್ತಿಕ ಪಾವತಿಗಳಿಗೆ' (P2P - Person to Person) ಯಾವುದೇ ರೀತಿಯ ಎಂಡಿಆರ್ ಶುಲ್ಕಗಳು ಅನ್ವಯಿಸುವುದಿಲ್ಲ ಎಂಬುದು ವ್ಯಾಪಾರಿಗಳಿಗೆ ಇರುವ ದೊಡ್ಡ ಅನುಕೂಲವಾಗಿದೆ. ಆದರೆ, ಇಲ್ಲಿ ಗಮನಿಸಬೇಕಾದ ಪ್ರಮುಖ ವಿಷಯವೆಂದರೆ — ವ್ಯಾಪಾರದ ದೊಡ್ಡ ವಹಿವಾಟುಗಳನ್ನು ಕೃತಕವಾಗಿ ವೈಯಕ್ತಿಕ ಪಾವತಿ ಎಂದು ತೋರಿಸುವುದು ಅಥವಾ ವರ್ಗಾಯಿಸುವುದು ಸರಿಯಾದ ಕಾನೂನುಬದ್ಧ ಮಾರ್ಗವಲ್ಲ. ಬ್ಯಾಂಕ್ಗಳು ಮತ್ತು ಪಾವತಿ ಸೇವಾ ಪೂರೈಕೆದಾರರು (PSP) ತಮ್ಮ ಖಾತೆದಾರರ ವಹಿವಾಟಿನ ಪ್ರಮಾಣ ಮತ್ತು ಸ್ವರೂಪವನ್ನು ಸತತವಾಗಿ ಪರಿಶೀಲಿಸುತ್ತಿರುತ್ತವೆ. ಆದ್ದರಿಂದ ನಿಮ್ಮ ಬ್ಯಾಂಕ್ ಮತ್ತು ಪಾವತಿ ಸೇವಾ ಪೂರೈಕೆದಾರರ ನಿಯಮ ಹಾಗೂ ಶರತ್ತುಗಳಿಗೆ ಸಂಪೂರ್ಣವಾಗಿ ಅನುಗುಣವಾಗಿ ಮಾತ್ರ ಇಂತಹ ವೈಯಕ್ತಿಕ ಕ್ಯೂಆರ್ ಕೋಡ್ಗಳನ್ನು ಬಳಸಬೇಕು, ಇಲ್ಲವಾದರೆ ಖಾತೆ ತಡೆಹಿಡಿಯುವ ಅಪಾಯವಿರುತ್ತದೆ.
ಸಣ್ಣ ಪಾವತಿಗಳಿಗೆ UPI Lite ಪ್ರೋತ್ಸಾಹ
ದೈನಂದಿನ ಅತ್ಯಂತ ಸಣ್ಣ ಮೊತ್ತದ ಪಾವತಿಗಳನ್ನು ನಿರ್ವಹಿಸಲು 'UPI Lite' ಅತ್ಯುತ್ತಮ ಡಿಜಿಟಲ್ ಆಯ್ಕೆಯಾಗಿದೆ. ಇದು ಸಣ್ಣ ಮೌಲ್ಯದ ವಹಿವಾಟುಗಳನ್ನು ಅತ್ಯಂತ ವೇಗವಾಗಿ ಮತ್ತು ಯಾವುದೇ ಬ್ಯಾಂಕ್ ಪಿನ್ ನೀಡುವ ಅಗತ್ಯವಿಲ್ಲದೆ ಪೂರ್ಣಗೊಳಿಸುತ್ತದೆ. ಈ ವ್ಯವಸ್ಥೆಯು ಬ್ಯಾಂಕ್ ಸರ್ವರ್ಗಳ ಮೇಲಿನ ತಾಂತ್ರಿಕ ಒತ್ತಡವನ್ನು ತಗ್ಗಿಸುತ್ತದೆ ಮತ್ತು ಪಾವತಿ ವಿಫಲಗೊಳ್ಳುವ ಸಾಧ್ಯತೆಯನ್ನು ಗಣನೀಯವಾಗಿ ಕಡಿಮೆ ಮಾಡುತ್ತದೆ. ಆದರೆ, ಈ ತಂತ್ರಜ್ಞಾನವನ್ನು ದೊಡ್ಡ ವ್ಯಾಪಾರಿ ಪಾವತಿಗಳಲ್ಲಿ ಎಂಡಿಆರ್ ಶುಲ್ಕದಿಂದ ತಪ್ಪಿಸಿಕೊಳ್ಳುವ ಅಡ್ಡದಾರಿಯಾಗಿ ಬಳಸಬಾರದು. ಇದು ಕೇವಲ ಚಿಕ್ಕ ಮೊತ್ತದ ಪಾವತಿಗಳ ಸುಲಭ ನಿರ್ವಹಣೆ ಮತ್ತು ಗ್ರಾಹಕರ ಸಮಯ ಉಳಿತಾಯಕ್ಕೆ ಸೀಮಿತವಾಗಿದ್ದು, ಸಣ್ಣ ಅಂಗಡಿಯವರು ತಮ್ಮ ಗ್ರಾಹಕರಿಗೆ ಲೈಟ್ ಬಳಕೆಯನ್ನು ಪ್ರೋತ್ಸಾಹಿಸುವ ಮೂಲಕ ವಹಿವಾಟಿನ ಒತ್ತಡವನ್ನು ಕಡಿಮೆ ಮಾಡಿಕೊಳ್ಳಬಹುದು.
ಬಿಲ್ ವಿಭಜನೆ (Split Billing) ಮಾಡುವ ತಂತ್ರ
₹5,000 ಅಥವಾ ₹10,000 ದಂತಹ ದೊಡ್ಡ ಬಿಲ್ ಮೊತ್ತ ಬಂದಾಗ, ಅದನ್ನು ₹2,000 ಕ್ಕಿಂತ ಕಡಿಮೆ ಇರುವ ಸಣ್ಣ ಭಾಗಗಳಾಗಿ ಅಂದರೆ ಸುಮಾರು ₹1,900 ರಂತೆ 3-4 ವಹಿವಾಟುಗಳಾಗಿ ವಿಂಗಡಿಸಿ ಪಾವತಿ ಪಡೆಯುವುದರಿಂದ ಕೆಲವು ಸಂದರ್ಭಗಳಲ್ಲಿ ಉನ್ನತ ಮೌಲ್ಯದ ಎಂಡಿಆರ್ ಮಿತಿಯನ್ನು ದಾಟದಂತೆ ನೋಡಿಕೊಳ್ಳಬಹುದು. ಆದರೆ, ಎಂಡಿಆರ್ ಶುಲ್ಕದಿಂದ ಸಂಪೂರ್ಣವಾಗಿ ಬಚಾವ್ ಆಗಲು ಬಿಲ್ ಅನ್ನು ಬೇಕಾಬಿಟ್ಟಿ ವಿಭಜಿಸುವುದು ವ್ಯಾಪಾರಿಗಳಿಗೆ ಅಪಾಯಕಾರಿಯಾಗಬಹುದು. ಪಾವತಿ ಗೇಟ್ವೇಗಳು ಇಂತಹ ವಹಿವಾಟುಗಳನ್ನು ಸಂಶಯಾಸ್ಪದ ಎಂದು ಗುರುತಿಸುವ ಸಾಧ್ಯತೆ ಇರುತ್ತದೆ. ಹೀಗಾಗಿ ನಿಮ್ಮ ಪಾವತಿ ವ್ಯವಸ್ಥೆ, ಗೇಟ್ವೇ ನಿಯಮಗಳು ಮತ್ತು ಬ್ಯಾಂಕ್ ನಿಯಮಗಳನ್ನು ಸಂಪೂರ್ಣವಾಗಿ ತಿಳಿದುಕೊಂಡು, ಗ್ರಾಹಕರ ಒಪ್ಪಿಗೆಯೊಂದಿಗೆ ಮಾತ್ರ ಈ ನಿರ್ಧಾರ ಕೈಗೊಳ್ಳುವುದು ಸೂಕ್ತ.
ನೇರ ಬ್ಯಾಂಕ್ ಖಾತೆ ವರ್ಗಾವಣೆ (Direct Account Transfer)
ದೊಡ್ಡ ಪ್ರಮಾಣದ ಸರಕು ಮಾರಾಟ ಮಾಡುವ ವ್ಯಾಪಾರಿಗಳು ಅಥವಾ ಹೋಲ್ಸೇಲ್ ವರ್ತಕರು ಗ್ರಾಹಕರಿಂದ ನೇರವಾಗಿ ತಮ್ಮ ಬ್ಯಾಂಕ್ ಖಾತೆಗೆ ಹಣವನ್ನು ಪಡೆಯುವ ಮಾರ್ಗವನ್ನು ಆಯ್ಕೆ ಮಾಡಿಕೊಳ್ಳಬಹುದು. ಅಂದರೆ ಯುಪಿಐ ಆಟೋ-ಪೇ ಅಥವಾ ಮರ್ಚೆಂಟ್ ಕ್ಯೂಆರ್ ಕೋಡ್ಗಳ ಬದಲು ನೇರ 'ಖಾತೆಯಿಂದ ಖಾತೆಗೆ' (Account-to-Account Transfer) ಅಥವಾ NEFT, RTGS ಮತ್ತು IMPS ನಂತಹ ಸಾಂಪ್ರದಾಯಿಕ ಡಿಜಿಟಲ್ ಮಾರ್ಗಗಳನ್ನು ಬಳಸಬಹುದು. ಈ ಸಾಂಪ್ರದಾಯಿಕ ಮಾರ್ಗಗಳಲ್ಲಿ ಪಾವತಿ ಸಂಗ್ರಾಹಕರು ಅಥವಾ ಥರ್ಡ್ ಪಾರ್ಟಿ ವಾಲೆಟ್ಗಳ ಹಸ್ತಕ್ಷೇಪ ಮತ್ತು ಅಗತ್ಯವಿರುವುದಿಲ್ಲ. ಆದರೆ ಈ ಸೇವೆಗಳಿಗೆ ಸಂಬಂಧಿಸಿದಂತೆ ಬ್ಯಾಂಕ್ಗಳು ವಿಧಿಸುವ ನಿಗದಿತ ನೆಟ್ ಬ್ಯಾಂಕಿಂಗ್ ಶುಲ್ಕಗಳನ್ನು ಮುಂಚಿತವಾಗಿ ತಿಳಿದುಕೊಂಡು ಮುಂದುವರಿಯುವುದು ಲಾಭದಾಯಕ.
ಸ್ಥಿರ ಕ್ಯೂಆರ್ (Static QR) ಮೂಲಕ ವೆಚ್ಚ ಕಡಿತ
ವ್ಯಾಪಾರಿಗಳು ಪಾವತಿ ಸ್ವೀಕರಿಸಲು ತಂತ್ರಜ್ಞಾನ ಸಾಧನಗಳ ಮೇಲೆ ಹೆಚ್ಚು ವೆಚ್ಚ ಮಾಡುವುದನ್ನು ತಪ್ಪಿಸಲು ಸ್ಟ್ಯಾಟಿಕ್ ಕ್ಯೂಆರ್ ಅತ್ಯುತ್ತಮ ಪರಿಹಾರವಾಗಿದೆ. ಪ್ರತಿಯೊಂದು ಸಣ್ಣ ಅಂಗಡಿಗೂ ಲಕ್ಷಾಂತರ ರೂಪಾಯಿ ಮೌಲ್ಯದ ಪಾಯಿಂಟ್-ಆಫ್-ಸೇಲ್ (POS) ಸ್ವೈಪಿಂಗ್ ಯಂತ್ರಗಳು ಅಥವಾ ಪ್ರತಿ ತಿಂಗಳು ಬಾಡಿಗೆ ಕಟ್ಟಬೇಕಾದ 'ಸೌಂಡ್ಬಾಕ್ಸ್' (Soundbox) ಸಾಧನಗಳ ಅಗತ್ಯವಿರುವುದಿಲ್ಲ. ಬ್ಯಾಂಕ್ ಅಥವಾ ಅಧಿಕೃತ ಪಾವತಿ ಸೇವಾದಾರರಿಂದ ಸಿಗುವ ಸರಳವಾದ ಸ್ಥಿರ ಕ್ಯೂಆರ್ (Static QR) ಕೋಡ್ ಸ್ಟ್ಯಾಂಡ್ಗಳನ್ನು ಬಳಸುವುದರಿಂದ ಸಾಧನಗಳ ಮಾಸಿಕ ಬಾಡಿಗೆ ಮತ್ತು ಹೆಚ್ಚುವರಿ ನಿರ್ವಹಣಾ ಶುಲ್ಕವನ್ನು ಸಂಪೂರ್ಣವಾಗಿ ಉಳಿಸಬಹುದು. ಇದು ಸಣ್ಣ ವ್ಯಾಪಾರಿಗಳಿಗೆ ಯಾವುದೇ ಹೆಚ್ಚುವರಿ ಹೊರೆಯಿಲ್ಲದೆ ಡಿಜಿಟಲ್ ಪಾವತಿ ಸ್ವೀಕರಿಸಲು ಸಹಾಯ ಮಾಡುತ್ತದೆ.
ಗ್ರಾಹಕರು ಮತ್ತು ವ್ಯಾಪಾರಿಗಳು ನೆನಪಿನಲ್ಲಿಡಬೇಕಾದ ಪ್ರಮುಖ ಸತ್ಯ
ಎಂಡಿಆರ್ ಶುಲ್ಕ ಜಾರಿಯಲ್ಲಿದೆ ಎಂದರೆ ಗ್ರಾಹಕರು ಮಾಡುವ ಪ್ರತಿಯೊಂದು ಯುಪಿಐ ಪಾವತಿಗೂ ಅವರ ಖಾತೆಯಿಂದ ಪ್ರತ್ಯೇಕ ಶುಲ್ಕ ಕಡಿತವಾಗುತ್ತದೆ ಎಂದರ್ಥವಲ್ಲ. ಸಾಮಾನ್ಯ ಗ್ರಾಹಕರಿಗೆ ಯುಪಿಐ ಸೇವೆ ಸಂಪೂರ್ಣವಾಗಿ ಉಚಿತವಾಗಿದೆ. ಎಂಡಿಆರ್ ಶುಲ್ಕವು ಕೇವಲ ವ್ಯಾಪಾರಿಗಳ ವಹಿವಾಟು ಖಾತೆಗಳಿಗೆ ಸಂಬಂಧಿಸಿದ್ದು. ವ್ಯಾಪಾರಿಗಳು ತಮ್ಮ ವಹಿವಾಟಿನ ವೆಚ್ಚವನ್ನು ತಗ್ಗಿಸಲು ಕೇವಲ ಪಾವತಿ ವರ್ಗವನ್ನು ಅಡ್ಡದಾರಿಯಲ್ಲಿ ಬದಲಾಯಿಸುವುದರ ಬದಲು, ತಮ್ಮ ವ್ಯಾಪಾರದ ಸ್ವರೂಪ, ಸರಾಸರಿ ದೈನಂದಿನ ವಹಿವಾಟು ಮತ್ತು ಮೌಲ್ಯಕ್ಕೆ ಸರಿಯಾಗಿ ಹೊಂದುವ ಕ್ಯೂಆರ್ ಕೋಡ್, ಬ್ಯಾಂಕಿಂಗ್ ಚಾನಲ್ ಮತ್ತು ಪಾವತಿ ಸೇವಾ ಪೂರೈಕೆದಾರರನ್ನು (PSP) ಆಯ್ಕೆ ಮಾಡಿಕೊಳ್ಳುವುದೇ ಅತ್ಯಂತ ಪ್ರಾಯೋಗಿಕ ಹಾಗೂ ಸುಸ್ಥಿರ ಮಾರ್ಗವಾಗಿದೆ. ಈ ಮೂಲಕ ವ್ಯಾಪಾರಿಗಳು ಗ್ರಾಹಕರಿಗೆ ಉತ್ತಮ ಸೇವೆ ನೀಡುತ್ತಲೇ ತಮ್ಮ ಲಾಭವನ್ನು ಕಾಯ್ದುಕೊಳ್ಳಬಹುದು.