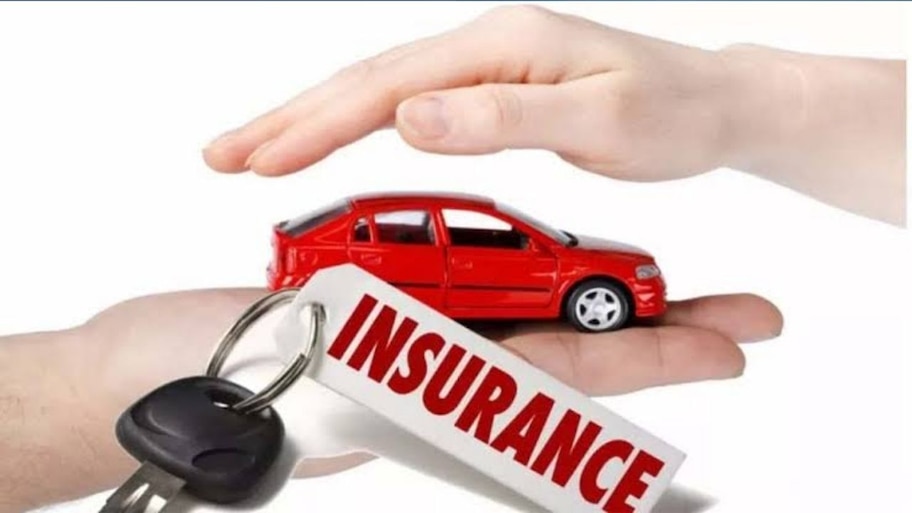
ಕಾರು ಖರೀದಿ ಮಾತ್ರ ದುಬಾರಿ ಅಲ್ಲ. ಕಾರಿನ ಸಣ್ಣ-ಪುಟ್ಟ ರಿಪೇರಿ, ಅದರ ನಿರ್ವಹಣೆಯೂ ಕೂಡ ಬಲು ದುಬಾರಿ. ಅದಕ್ಕಾಗಿಯೇ ಕಾರು ಖರೀದಿಸುವಾಗ ಕಾರ್ ಇನ್ಶುರೆನ್ಸ್ ಖರೀದಿಸುವುದು ಒಳ್ಳೆಯ ಉಪಾಯ. ಕಾರಿನ ವಿಮೆ ಖರೀದಿಸಿದ್ದೀರಿ ಎಂದ ಮಾತ್ರಕ್ಕೆ, ಯಾವಾಗ ಬೇಕಾದರೂ ಬಳಸಬಹುದು ಎಂದರ್ಥವಲ್ಲ. ಮೋಟಾರು ವಿಮಾ ಪಾಲಿಸಿಯ ಷರತ್ತುಗಳಿಗೆ ಅನುಗುಣವಾಗಿ ಇದನ್ನು ಬಳಸಲು ಅವಕಾಶವಿರುತ್ತದೆ. ಈ ಲೇಖನದಲ್ಲಿ ನಾವು ಅನೇಕ ವಾಹನ ಮಾಲೀಕರು ಮಾಡುವ ಸಾಮಾನ್ಯ ತಪ್ಪುಗಳೇನು? ಮೋಟಾರ್ ವಿಮೆಗೆ ಸಂಬಂಧಿಸಿದಂತೆ ಯಾವೆಲ್ಲಾ ವಿಚಾರಗಳ ಬಗ್ಗೆ ಜಾಗರೂಕರಾಗಿರಬೇಕು ಎಂಬ ಪ್ರಮುಖ ವಿಚಾರಗಳ ಬಗ್ಗೆ ತಿಳಿಯೋಣ.
ಹೌದು, ಸಾಮಾನ್ಯವಾಗಿ ಕಾರು ಸಣ್ಣದಾಗಿ ಡ್ಯಾಮೇಜ್ ಆದರು ಮೊದಲು ಮನಸ್ಸಿಗೆ ಬರುವ ವಿಚಾರ ಎಂದರೆ ಕಾರ್ ಇನ್ಶುರೆನ್ಸ್ ಕ್ಲೈಮ್ ಮಾಡಬಹುದಲ್ವಾ ಅಂತ. ಗ್ರಾಹಕರನ್ನು ಆರ್ಥಿಕ ಸಂಕಷ್ಟದಿಂದ ರಕ್ಷಿಸುವ ಸಲುವಾಗಿ ಮೋಟಾರು ವಿಮೆ, ವಾಹನ ವಿಮೆಯನ್ನು ವಿನ್ಯಾಸಗೊಳಿಸಲಾಗಿದ್ದರೂ ಸಹ ಸರಿಯಾಗಿ ಯೋಚಿಸದೆ ಕ್ಲೈಮ್ ಮಾಡುವುದು ಯಾವಾಗಲೂ ಕೂಡ ಪ್ರಯೋಜನಕಾರಿ ಆಗುವುದಿಲ್ಲ. ವಾಹನ ವಿಮೆಯನ್ನು ಬಳಸುವ ಮೊದಲು ನೀವು ಯಾವ ಉದ್ದೇಶಕ್ಕಾಗಿ ಈ ವಿಮೆಯನ್ನು ಕ್ಲೈಮ್ ಮಾಡುತ್ತಿದ್ದೀರಿ? ನಿಮ್ಮ ಮೋಟಾರು ವಿಮೆ ಏನೆಲ್ಲಾ ಸೌಕರ್ಯಗಳನ್ನು ಒಳಗೊಳ್ಳುತ್ತದೆ? ವಿಮೆ ಕಡಿತಗೊಳಿಸುವಿಕೆಗಳು ಹೇಗೆ ಕಾರ್ಯನಿರ್ವಹಿಸುತ್ತವೆ? ಕ್ಲೈಮ್ ಸಲ್ಲಿಸುವ ಮೂಲಕ ನೀವು ಕಳೆದುಕೊಳ್ಳಬಹುದಾದ ಪ್ರಯೋಜನಗಳಿಗಿಂತ ಕ್ಲೈಮ್ ಮೊತ್ತವು ಹೆಚ್ಚಾಗುತ್ತದೆಯೇ ಎಂಬಿತ್ಯಾದಿ ಮಾಹಿತಿಗಳ ಬಗ್ಗೆ ತಿಳಿಯುವುದು ಕೂಡ ಅತ್ಯಗತ್ಯವಾಗಿದೆ. ಇಲ್ಲದಿದ್ದರೆ ʼವಿಮೆ ಕ್ಲೈಮ್ʼ ನಿಮಗೆ ಲಾಭಕ್ಕಿಂತ ಹೆಚ್ಚು ನಷ್ಟ ಉಂಟು ಮಾಡಬಹುದು.
ನಮ್ಮಲ್ಲಿ ಅನೇಕ ವಾಹನ ಮಾಲೀಕರು ಮಾಡುವ ಸಾಮಾನ್ಯ ತಪ್ಪೆಂದರೆ, ವಾಹನದ ಪ್ರತಿ ರಿಪೇರಿ ಬಿಲ್ ಅನ್ನು ವಿಮೆಯ ಅಡಿಯಲ್ಲಿ ಕ್ಲೇಮ್ ಮಾಡಬಹುದು ಅಥವಾ ಮಾಡಬೇಕು ಎಂದು ಭಾವಿಸುವುದು. ಆದರೆ, ಇದಕ್ಕೂ ಮೊದಲು ನಿಮ್ಮ ವಾಹನಕ್ಕಾಗಿ ನೀವು ಯಾವ ವಿಮೆಯನ್ನು ತೆಗೆದುಕೊಂಡಿದ್ದೀರಿ. ಅದರ ಕವರೇಜ್ ಯಾವ ರೀತಿ ಇದೆ. ಅದು ಕೇವಲ ಟಿಪಿ ಕವರ್ ಹೊಂದಿದೆಯೇ? ಫುಲ್ ಕವರೇಜ್ ಒಳಗೊಂಡಿದೆಯೇ ಅಥವಾ ನೀವು ಪಡೆದಿರುವ ಪಾಲಿಸಿ ಯಾವ ಆಡ್-ಆನ್ಗಳನ್ನು ಹೊಂದಿದೆ? ಅದರ ಅಡಿಯಲ್ಲಿ ಒಳಗೊಂಡಿರುವ ಘಟನೆಗಳು, ಅನ್ವಯವಾಗುವ ಹೊರಗಿಡುವಿಕೆಗಳು, ಪಾವತಿ ಮಿತಿಗಳು ಮತ್ತು ಕಡಿತಗೊಳಿಸುವಿಕೆಗಳು ಹೀಗೆ ಪ್ರತಿಯೊಂದು ವಿಚಾರದ ಬಗ್ಗೆ ಅರಿವಿರುವುದು ಅಗತ್ಯವಾಗಿದೆ. ನಿಮಗೆ ಪಾಲಿಸಿ ಕವರೇಜ್ ಬಗ್ಗೆ ಸರಿಯಾದ ಮಾಹಿತಿ ಇಲ್ಲದೆ ಕಾರ್ ರಿಪೇರಿ ಮಾಡಿಸಲು ವಿಮೆ ಕ್ಲೈಮ್ ಮಾಡಿ, ಒಂದೊಮ್ಮೆ ಪಾಲಿಸಿ ದಾಖಲೆಯನ್ನು ಪರಿಶೀಲಿಸಲು ವಿಫಲವಾದರೆ ಪಾಲಿಸಿ ನಿಯಮಗಳ ಅಡಿಯಲ್ಲಿ ನಿರ್ದಿಷ್ಟ ಹಾನಿಯನ್ನು ಒಳಗೊಳ್ಳದಿದ್ದರೆ ಅಂತಹ ಪರಿಸ್ಥಿತಿಯಲ್ಲಿ ನೀವು ನಿಮ್ಮ ಕೈಯಿಂದ ಹಣ ಕಟ್ಟಬೇಕಾಗಬಹುದು.
ಕ್ಲೈಮ್ ಆರ್ಥಿಕವಾಗಿ ಅರ್ಥಪೂರ್ಣವಾಗಿದೆಯೇ ಎಂದು ಪರಿಶೀಲಿಸಿ:
ವಾಹನ ರಿಪೇರಿಗಾಗಿ ನೀವು ಪಾಲಿಸಿ ಕ್ಲೈಮ್ ಮಾಡಲು ಯೋಜಿಸುತ್ತಿದ್ದರೆ, ಹಾನಿಯನ್ನು ಭರಿಸಲಾಗಿದೆ ಎಂದು ನೀವು ದೃಢಪಡಿಸಿದ ನಂತರ, ಮುಂದಿನ ಹಂತವು ಕ್ಲೈಮ್ ಸಲ್ಲಿಸುವುದು ಆರ್ಥಿಕವಾಗಿ ಅರ್ಥಪೂರ್ಣವಾಗಿದೆಯೇ ಎಂದು ಮೌಲ್ಯಮಾಪನ ಮಾಡುವುದು.
ಈ ಸಂದರ್ಭದಲ್ಲಿ ನೀವು ಪರಿಗಣಿಸಬೇಕಾದ ಪ್ರಮುಖ ಅಂಶವೆಂದರೆ ನೋ ಕ್ಲೈಮ್ ಬೋನಸ್ (NCB), ಇದು ಕ್ಲೈಮ್-ಮುಕ್ತ ದಾಖಲೆಯನ್ನು ನಿರ್ವಹಿಸುವ ಪಾಲಿಸಿದಾರರಿಗೆ ಪ್ರತಿಫಲ ನೀಡುತ್ತದೆ. NCB ನಿಮ್ಮ ನವೀಕರಣ ಪ್ರೀಮಿಯಂನಲ್ಲಿ ಅರ್ಥಪೂರ್ಣ ಉಳಿತಾಯವಾಗಿ ಪರಿವರ್ತಿಸಬಹುದು, ಇದು ಸಣ್ಣ ಕ್ಲೈಮ್ಗಳನ್ನು ಸಲ್ಲಿಸುವುದನ್ನು ಮರುಪರಿಶೀಲಿಸಲು ಉತ್ತಮ ಮಾರ್ಗವಾಗಿದೆ.
ಉದಾಹರಣೆಗೆ, ವಿಮೆಯಿಂದ ರಕ್ಷಿಸಲ್ಪಟ್ಟ ನಷ್ಟಕ್ಕೆ ಅನುಮೋದಿತ ದುರಸ್ತಿ ವೆಚ್ಚವು ರೂ. 15,000 ಆಗಿದ್ದರೆ, ನಿಮ್ಮ NCB ಅನ್ನು ಉಳಿಸಿಕೊಳ್ಳುವುದರಿಂದ ನಿಮ್ಮ ಮುಂದಿನ ಪಾಲಿಸಿ ನವೀಕರಣದಲ್ಲಿ ಸುಮಾರು ರೂ. 20,000 ಉಳಿಸಬಹುದು. ಅಂತಹ ಪರಿಸ್ಥಿತಿಯಲ್ಲಿ, ದುರಸ್ತಿಗೆ ನೀವೇ ಪಾವತಿಸುವುದು ಉತ್ತಮ ಆರ್ಥಿಕ ನಿರ್ಧಾರವಾಗಿರಬಹುದು. ಆದಾಗ್ಯೂ, ದುರಸ್ತಿ ಬಿಲ್ ರೂ. 50,000 ಆಗಿದ್ದರೆ ಮತ್ತು NCB ಪ್ರಯೋಜನವು ರೂ. 20,000 ಆಗಿದ್ದರೆ, ಕ್ಲೈಮ್ ಸಲ್ಲಿಸುವುದು ಸಾಮಾನ್ಯವಾಗಿ ಹೆಚ್ಚು ಸಮಂಜಸವಾಗಿರುತ್ತದೆ. ಅಂತಿಮವಾಗಿ, ಕ್ಲೈಮ್ ಪಾವತಿಯನ್ನು NCB ಪ್ರಯೋಜನವು ರೂ. 20,000 ಆಗಿದ್ದರೆ, ಕ್ಲೈಮ್ ಸಲ್ಲಿಸುವುದು ಸಾಮಾನ್ಯವಾಗಿ ಹೆಚ್ಚು ಸಮಂಜಸವಾಗಿರುತ್ತದೆ. ಅಂತಿಮವಾಗಿ, ಕ್ಲೈಮ್ ಪಾವತಿಯನ್ನು NCB ಪ್ರಯೋಜನದ ಮೌಲ್ಯದೊಂದಿಗೆ ಹೋಲಿಸುವ ಆಧಾರದ ಮೇಲೆ ನಿರ್ಧಾರ ತೆಗೆದುಕೊಳ್ಳಬೇಕು.
ಈ ಲೆಕ್ಕಾಚಾರದ ಮೇಲೆ ಪ್ರಭಾವ ಬೀರುವ ಮತ್ತೊಂದು ಅಂಶವೆಂದರೆ ಕಳೆಯಬಹುದಾದ ಮೊತ್ತ. ಕಳೆಯಬಹುದಾದ ಮೊತ್ತ ಎಂದರೆ ವಿಮಾದಾರರು ಉಳಿದ ಅರ್ಹ ಮೊತ್ತವನ್ನು ಪಾವತಿಸುವ ಮೊದಲು ಪಾಲಿಸಿದಾರರು ಭರಿಸಬೇಕಾದ ಕ್ಲೈಮ್ನ ಭಾಗ. ಕೆಲವು ಪಾಲಿಸಿದಾರರು ಹೆಚ್ಚಿನ ಸ್ವಯಂಪ್ರೇರಿತ ಕಡಿತವನ್ನು ಆರಿಸಿಕೊಳ್ಳುತ್ತಾರೆ ಏಕೆಂದರೆ ಅದು ವಿಮಾ ಪ್ರೀಮಿಯಂ ಅನ್ನು ಕಡಿಮೆ ಮಾಡುತ್ತದೆ. ಆದಾಗ್ಯೂ, ಕ್ಲೈಮ್ ಅನ್ನು ಹೆಚ್ಚಿಸಿದಾಗ ಹೆಚ್ಚಿನ ಪಾಕೆಟ್ ಕೊಡುಗೆಯನ್ನು ಸಹ ಇದು ಅರ್ಥೈಸುತ್ತದೆ.
20,000 ರೂ.ಗಳ ದುರಸ್ತಿ ಬಿಲ್ ಅನ್ನು ಪರಿಗಣಿಸಿ, ಅದರಲ್ಲಿ 5,000 ರೂ.ಗಳ ಸ್ವಯಂಪ್ರೇರಿತ ಕಡಿತಗೊಳಿಸುವಿಕೆ ಇರುತ್ತದೆ. ಈ ಸಂದರ್ಭದಲ್ಲಿ, ಪಾಲಿಸಿದಾರರು ಮೊದಲ 5,000 ರೂ.ಗಳನ್ನು ಭರಿಸುತ್ತಾರೆ, ಆದರೆ ವಿಮಾದಾರರು ಪಾಲಿಸಿ ನಿಯಮಗಳ ಪ್ರಕಾರ, ಉಳಿದ ಅರ್ಹ ಮೊತ್ತವನ್ನು ಪಾವತಿಸುತ್ತಾರೆ. ಈ ಕೊಡುಗೆಯನ್ನು ಅರ್ಥಮಾಡಿಕೊಳ್ಳುವುದು ಮುಖ್ಯವಾಗಿದೆ. ಏಕೆಂದರೆ ಇದು ಕ್ಲೈಮ್ನಿಂದ ಪಡೆದ ನಿಜವಾದ ಮೌಲ್ಯದ ಮೇಲೆ ಪರಿಣಾಮ ಬೀರುತ್ತದೆ.
ಅನೇಕ ಕಾರು ಮಾಲೀಕರು ಒಂದು ವರ್ಷದಲ್ಲಿ ತಾವು ಮಾಡಬಹುದಾದ ಸ್ವಂತ ಹಾನಿ (OD) ಕ್ಲೈಮ್ಗಳ ಸಂಖ್ಯೆಗೆ ಮಿತಿ ಇದೆಯೇ ಎಂದು ಸಹ ಆಶ್ಚರ್ಯ ಪಡುತ್ತಾರೆ. "ಸಾಮಾನ್ಯವಾಗಿ ನೋಂದಾಯಿಸಬಹುದಾದ OD ಕ್ಲೈಮ್ಗಳ ಸಂಖ್ಯೆಗೆ ಮಿತಿ ಇದೆಯೇ ಎಂದು ಸಹ ಆಶ್ಚರ್ಯ ಪಡುತ್ತಾರೆ. "ಸಾಮಾನ್ಯವಾಗಿ ನೋಂದಾಯಿಸಬಹುದಾದ OD ಕ್ಲೈಮ್ಗಳ ಸಂಖ್ಯೆಗೆ ಯಾವುದೇ ನಿಗದಿತ ಮಿತಿಯಿಲ್ಲ. ಆದಾಗ್ಯೂ, ಬಹು ಕ್ಲೈಮ್ಗಳು ಹೆಚ್ಚಿನ ನವೀಕರಣ ಪ್ರೀಮಿಯಂ ಅನ್ನು ಆಕರ್ಷಿಸಬಹುದು. ಹೆಚ್ಚುವರಿಯಾಗಿ, ಕೆಲವು ಆಡ್-ಆನ್ ಕವರ್ಗಳು ಪಾಲಿಸಿ ಪದಗಳಲ್ಲಿ ಉಲ್ಲೇಖಿಸಲಾದ ನಿರ್ದಿಷ್ಟ ಬಳಕೆಯ ಷರತ್ತುಗಳೊಂದಿಗೆ ಬರಬಹುದು. ಉದಾಹರಣೆಗೆ, ಎಂಜಿನ್ ಪ್ರೊಟೆಕ್ಷನ್ ಆಡ್-ಆನ್ ಪಾಲಿಸಿ ಅವಧಿಯಲ್ಲಿ ಎಷ್ಟು ಬಾರಿ ಪ್ರಯೋಜನವನ್ನು ಪಡೆಯಬಹುದು ಎಂಬುದನ್ನು ನಿರ್ದಿಷ್ಟಪಡಿಸಬಹುದು.
ಕ್ಲೈಮ್ಗಳ ಹೊರತಾಗಿ, ಪಾಲಿಸಿದಾರರು ಸರಿಯಾದ ಮಟ್ಟದ ರಕ್ಷಣೆಯನ್ನು ಹೊಂದಿದ್ದಾರೆಯೇ ಎಂದು ನಿಯತಕಾಲಿಕವಾಗಿ ಪರಿಶೀಲಿಸಬೇಕು. ಸೂಕ್ತವಾದ ವಿಮೆ ಮಾಡಲಾದ ಘೋಷಿತ ಮೌಲ್ಯ (IDV) ಆಯ್ಕೆ, ಸಮಯಕ್ಕೆ ಸರಿಯಾಗಿ ಪಾಲಿಸಿಗಳನ್ನು ನವೀಕರಿಸುವುದು ಮತ್ತು ಶೂನ್ಯ ಸವಕಳಿ ಕವರ್, ರಸ್ತೆಬದಿಯ ಸಹಾಯ ಕವರ್, ಎಂಜಿನ್ ಮತ್ತು ಗೇರ್ಬಾಕ್ಸ್ ರಕ್ಷಣೆ ಕವರ್ನಂತಹ ಆಡ್-ಆನ್ಗಳನ್ನು ಪರಿಗಣಿಸುವುದರಿಂದ ಅನಿರೀಕ್ಷಿತ ಘಟನೆಗಳು ಸಂಭವಿಸಿದಾಗ ಉತ್ತಮ ಆರ್ಥಿಕ ರಕ್ಷಣೆಯನ್ನು ಖಚಿತಪಡಿಸಿಕೊಳ್ಳಲು ಸಹಾಯ ಮಾಡುತ್ತದೆ ಎಂಬುದನ್ನು ನೆನಪಿನಲ್ಲಿಡುವುದು ಅವಶ್ಯಕವಾಗಿದೆ.
ವೆಹಿಕಲ್ ಇನ್ಶುರೆನ್ಸ್ ಕ್ಲೈಮ್ ಬಗ್ಗೆ ನಿರ್ಧರಿಸುವಾಗ ಈ ವಿಚಾರಗಳ ಬಗ್ಗೆಯೂ ನಿಗಾವಹಿಸುವುದು ಅಗತ್ಯ. ಅವುಗಳೆಂದರೆ:-
* ಮೋಟಾರು ವಿಮಾ ಕ್ಲೇಮ್ ಸಲ್ಲಿಸುವ ನಿರ್ಧಾರ ಎಂದಿಗೂ ಸ್ವಯಂಚಾಲಿತವಾಗಿರಬಾರದು.
* ಕ್ಲೇಮ್ ಅನ್ನು ಹೆಚ್ಚಿಸುವ ಮೊದಲು, ದುರಸ್ತಿ ವೆಚ್ಚ, ಕಳೆಯಬಹುದಾದ ಮೊತ್ತ, ಪಾಲಿಸಿ ವ್ಯಾಪ್ತಿ ಮತ್ತು ನಿಮ್ಮ ನೋ ಕ್ಲೇಮ್ ಬೋನಸ್ನ ಮೌಲ್ಯವನ್ನು ನಿರ್ಣಯಿಸಲು ಸ್ವಲ್ಪ ಸಮಯ ತೆಗೆದುಕೊಳ್ಳಿ.
* ಮುಂಚಿತವಾಗಿ ಸ್ವಲ್ಪ ಲೆಕ್ಕಾಚಾರ ಮಾಡುವುದರಿಂದ ಅನಗತ್ಯ ವೆಚ್ಚಗಳನ್ನು ತಪ್ಪಿಸಲು ಮತ್ತು ನಿಮ್ಮ ಮೋಟಾರು ವಿಮಾ ಪಾಲಿಸಿಯಿಂದ ಹೆಚ್ಚಿನ ಪ್ರಯೋಜನವನ್ನು ಪಡೆಯಲು ನಿಮಗೆ ಸಹಾಯವಾಗುತ್ತದೆ.