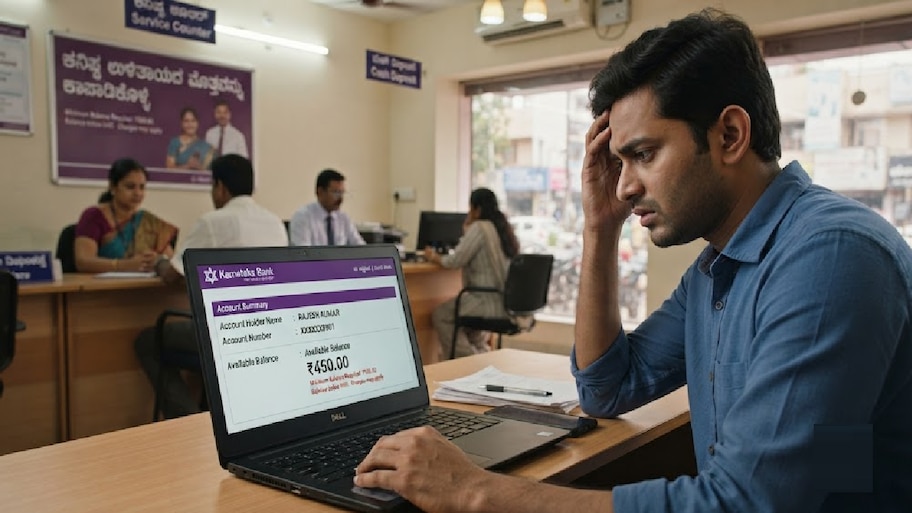
Minimum Balance in Bank Account: ಬಹುತೇಕ ಜನರು ಬ್ಯಾಂಕ್ ಖಾತೆ ತೆರೆದ ನಂತರ ಅದರಲ್ಲಿ ನಿರ್ದಿಷ್ಟ ಮೊತ್ತದ ಹಣವನ್ನು ಸದಾ ಇಟ್ಟುಕೊಳ್ಳಬೇಕು ಎಂದುಕೊಳ್ಳುತ್ತಾರೆ. ಇಲ್ಲದಿದ್ದರೆ ಬ್ಯಾಂಕ್ ದಂಡ ಅಥವಾ ಪೆನಾಲ್ಟಿ ವಿಧಿಸುತ್ತದೆ ಎಂಬ ಭಯವೂ ಇರುತ್ತದೆ. ಆದರೆ ವಾಸ್ತವದಲ್ಲಿ ಎಲ್ಲಾ ಬ್ಯಾಂಕ್ ಖಾತೆಗಳಿಗೂ ಮಿನಿಮಮ್ ಬ್ಯಾಲೆನ್ಸ್ ನಿಯಮ ಒಂದೇ ರೀತಿಯಲ್ಲಿಲ್ಲ. ನೀವು ಹೊಂದಿರುವ ಖಾತೆಯ ಪ್ರಕಾರ, ಬ್ಯಾಂಕ್ ಮತ್ತು ಖಾತೆಯ ವೇರಿಯಂಟ್ಗೆ ಅನುಗುಣವಾಗಿ ನಿಯಮಗಳು ಬದಲಾಗುತ್ತವೆ.
ಕೆಲವು ಸಾಮಾನ್ಯ ಉಳಿತಾಯ ಖಾತೆಗಳಲ್ಲಿ ಮಾಸಿಕ ಸರಾಸರಿ ಬ್ಯಾಲೆನ್ಸ್ ಅಥವಾ ಸರಾಸರಿ ಮಾಸಿಕ ಬ್ಯಾಲೆನ್ಸ್ ಕಾಯ್ದುಕೊಳ್ಳಬೇಕಾಗಿರಬಹುದು. ಅದನ್ನು ನಿರ್ವಹಿಸದಿದ್ದರೆ ನಿರ್ವಹಣಾ ರಹಿತ ಶುಲ್ಕ ವಿಧಿಸುವ ಅವಕಾಶ ಬ್ಯಾಂಕ್ಗಳಿಗೆ ಇರುತ್ತದೆ. ಆದರೆ ಜಿರೋ ಬ್ಯಾಲೆನ್ಸ್, ಮೂಲ ಉಳಿತಾಯ ಬ್ಯಾಂಕ್ ಠೇವಣಿ ಖಾತೆ (BSBDA), ಕೆಲವು ಸ್ಯಾಲರಿ ಖಾತೆಗಳು ಮತ್ತು ವಿಶೇಷ ವರ್ಗದ ಖಾತೆಗಳಲ್ಲಿ ಈ ನಿಯಮ ಅನ್ವಯಿಸದೇ ಇರಬಹುದು.
ಮಿನಿಮಮ್ ಬ್ಯಾಲೆನ್ಸ್ ಎಂದರೇನು?
ಮಿನಿಮಮ್ ಬ್ಯಾಲೆನ್ಸ್ ಎಂದರೆ ಖಾತೆಯಲ್ಲಿ ಸದಾ ಒಂದು ನಿರ್ದಿಷ್ಟ ಮೊತ್ತ ಇರಬೇಕು ಎಂಬ ಅರ್ಥವಲ್ಲ. ಅನೇಕ ಉಳಿತಾಯ ಖಾತೆಗಳಲ್ಲಿ ಮಾಸಿಕ ಸರಾಸರಿ ಶುಲ್ಕ (MAB) ಅಥವಾ ಸರಾಸರಿ ಮಾಸಿಕ ಶುಲ್ಕ (AMB) ಆಧಾರದ ಮೇಲೆ ಲೆಕ್ಕ ಹಾಕಲಾಗುತ್ತದೆ. ಉದಾಹರಣೆಗೆ ನಿಮ್ಮ ಖಾತೆಗೆ ₹10,000 MAB ಅಗತ್ಯವಿದ್ದರೆ, ತಿಂಗಳ ಪ್ರತಿದಿನ ₹10,000 ಇರಲೇಬೇಕು ಎಂದಲ್ಲ. ಆದರೆ ತಿಂಗಳ ಸರಾಸರಿ ಬ್ಯಾಲೆನ್ಸ್ ನಿಗದಿತ ಮಿತಿಗಿಂತ ಕಡಿಮೆಯಾಗದಂತೆ ನೋಡಿಕೊಳ್ಳಬೇಕಾಗಬಹುದು. ಈ ನಿಯಮ ಖಾತೆಯ ಪ್ರಕಾರ ಬದಲಾಗುತ್ತದೆ. ಉದಾಹರಣೆಗೆ, ಐಸಿಐಸಿಐ ಬ್ಯಾಂಕ್ ತನ್ನ ಕೆಲವು ಉಳಿತಾಯ ಖಾತೆಗಳಿಗೆ ಮೆಟ್ರೋ/ನಗರ ಪ್ರದೇಶಗಳಲ್ಲಿ ₹15,000, ಸೆಮಿ-ಅರ್ಬನ್ ಪ್ರದೇಶಗಳಲ್ಲಿ ₹7,500 ಮತ್ತು ಗ್ರಾಮೀಣ ಪ್ರದೇಶಗಳಲ್ಲಿ ₹2,500 ಮಾಸಿಕ ಸರಾಸರಿ ಶುಲ್ಕ ಅಗತ್ಯವಿದೆ ಎಂದು ತಿಳಿಸಿದೆ.
ಮಿನಿಮಮ್ ಬ್ಯಾಲೆನ್ಸ್ ಇಡದಿದ್ದರೆ ದಂಡ ಬೀಳುತ್ತಾ?
ಕೆಲವು ಖಾತೆಗಳಲ್ಲಿ ಹೌದು. ಆದರೆ ಅದು ನಿಮ್ಮ ಬ್ಯಾಂಕ್ ಮತ್ತು ಖಾತೆಯ ನಿಯಮಗಳ ಮೇಲೆ ಅವಲಂಬಿತವಾಗಿರುತ್ತದೆ. ಆರ್ಬಿಐ ನಿಯಮಗಳ ಪ್ರಕಾರ, ಮಿನಿಮಮ್ ಬ್ಯಾಲೆನ್ಸ್ ನಿರ್ವಹಿಸದಿದ್ದಕ್ಕಾಗಿ ಬ್ಯಾಂಕ್ ಶುಲ್ಕ ವಿಧಿಸುವುದಾದರೆ, ಗ್ರಾಹಕರಿಗೆ ಶಾರ್ಟ್ಫಾಲ್ ಬಗ್ಗೆ ಎಸ್ಎಂಎಸ್, ಇ-ಮೇಲ್ ಅಥವಾ ಇತರ ಮಾರ್ಗದಲ್ಲಿ ತಿಳಿಸಬೇಕು. ಗ್ರಾಹಕರಿಗೆ ಬ್ಯಾಲೆನ್ಸ್ ಸರಿಪಡಿಸಲು ಕನಿಷ್ಠ ಒಂದು ತಿಂಗಳ ಅವಧಿ ನೀಡಬೇಕೆಂಬ ನಿಯಮವೂ ಇದೆ. ಅಲ್ಲದೆ, ಶುಲ್ಕವನ್ನು ಖಾತೆಯ ಶಾರ್ಟ್ಫಾಲ್ಗೆ ನೇರವಾಗಿ ಅನುಗುಣವಾಗಿ ವಿಧಿಸಬೇಕು ಮತ್ತು ಅದು ಸಮಂಜಸವಾಗಿರಬೇಕು. ಅಂದರೆ ಬ್ಯಾಂಕ್ ಇಚ್ಛೆಯಂತೆ ಯಾವುದೇ ದೊಡ್ಡ ಮೊತ್ತವನ್ನು ದಂಡದ ಹೆಸರಿನಲ್ಲಿ ಕಡಿತ ಮಾಡುವಂತಿಲ್ಲ. ಬ್ಯಾಂಕ್ನ ಶುಲ್ಕಗಳ ಪಟ್ಟಿ ಮತ್ತು ಆರ್ಬಿಐ ಮಾರ್ಗಸೂಚಿಗಳನ್ನು ಗಮನಿಸಬೇಕು.
ಯಾವ ಖಾತೆಗಳಿಗೆ ಮಿನಿಮಮ್ ಬ್ಯಾಲೆನ್ಸ್ ಪೆನಾಲ್ಟಿ ಇರುವ ಸಾಧ್ಯತೆ ಹೆಚ್ಚು?
ಸಾಮಾನ್ಯ ಉಳಿತಾಯ ಖಾತೆಗಳು: ಇಂತಹ ಖಾತೆಗಳಲ್ಲಿ ಬ್ಯಾಂಕ್ ನಿಗದಿಪಡಿಸಿರುವ MAB/AMB ಕಾಯ್ದುಕೊಳ್ಳಬೇಕಾಗಬಹುದು. ನಿಯಮ ಉಲ್ಲಂಘಿಸಿದರೆ ನಿರ್ವಹಣೆಯೇತರ ಶುಲ್ಕಗಳು ವಿಧಿಸಬಹುದು. ಉದಾಹರಣೆಗೆ, ಐಸಿಐಸಿಐ ಬ್ಯಾಂಕ್ ತನ್ನ ಕೆಲವು ಉಳಿತಾಯ ಖಾತೆಗಳಿಗೆ ಶಾರ್ಟ್ಫಾಲ್ ಆಧಾರದಲ್ಲಿ ಶುಲ್ಕ ವಿಧಿಸುವುದಾಗಿ ತಿಳಿಸಿದೆ.
ಪ್ರೀಮಿಯಂ/ ವಿಶೇಷ ಉಳಿತಾಯ ಖಾತೆಗಳು: ಕೆಲವು ವಿಶೇಷ ಖಾತೆಗಳಲ್ಲಿ ₹10,000, ₹25,000 ಅಥವಾ ಅದಕ್ಕಿಂತ ಹೆಚ್ಚಿನ ಮಾಸಿಕ ಸರಾಸರಿ ಶುಲ್ಕ ಅಗತ್ಯವಿರಬಹುದು. ಕೆಲವು ಖಾತೆಗಳಲ್ಲಿ ಬ್ಯಾಲೆನ್ಸ್ ಬದಲಾಗಿ ನಿರ್ದಿಷ್ಟ ತಿಂಗಳ ಖರ್ಚು ಅಥವಾ ಎಫ್ಡಿ ಮೂಲಕ ಅಗತ್ಯತೆ ಪೂರೈಸುವ ಅವಕಾಶವೂ ಇರಬಹುದು. ಉದಾಹರಣೆಗೆ, ಆಕ್ಸಿಸ್ ಬ್ಯಾಂಕ್ನ ಲಿಬರ್ಟಿ ಉಳಿತಾಯ ಖಾತೆಯಲ್ಲಿ ₹25,000 ಸರಾಸರಿ ಶುಲ್ಕ ಅಥವಾ ನಿರ್ದಿಷ್ಟ ಖರ್ಚು/ಎಫ್ಡಿ ಆಯ್ಕೆಗಳಿವೆ.
ಯಾವ ಖಾತೆಗಳಿಗೆ ಸಾಮಾನ್ಯವಾಗಿ ಮಿನಿಮಮ್ ಬ್ಯಾಲೆನ್ಸ್ ಇರುವುದಿಲ್ಲ?
ಜಿರೋ ಬ್ಯಾಲೆನ್ಸ್ ಉಳಿತಾಯ ಖಾತೆಗಳು: ಹೆಸರೇ ಹೇಳುವಂತೆ, ಇಂತಹ ಖಾತೆಗಳಲ್ಲಿ ಮಿನಿಮಮ್ ಬ್ಯಾಲೆನ್ಸ್ ಕಾಯ್ದುಕೊಳ್ಳುವ ಅವಶ್ಯಕತೆ ಇರುವುದಿಲ್ಲ. ಆದರೆ ಕೆಲವು ಜಿರೋ ಬ್ಯಾಲೆನ್ಸ್ ಖಾತೆಗಳಲ್ಲಿ ಬೇರೆ ರೀತಿಯ ಪ್ಲಾನ್ ಅಥವಾ ನಿರ್ವಹಣಾ ಶುಲ್ಕಗಳು ಇರಬಹುದು. ಆದ್ದರಿಂದ ಜಿರೋ ಬ್ಯಾಲೆನ್ಸ್ ಎಂದರೆ ಪ್ರತಿಯೊಂದು ಸೇವೆಯೂ ಉಚಿತ ಎಂದರ್ಥವಲ್ಲ.
ಮೂಲ ಉಳಿತಾಯ ಬ್ಯಾಂಕ್ ಠೇವಣಿ ಖಾತೆ (BSBDA): ಇದು ಸಾಮಾನ್ಯವಾಗಿ ಮಿನಿಮಮ್ ಬ್ಯಾಲೆನ್ಸ್ ಅಗತ್ಯವಿಲ್ಲದ ಮೂಲಭೂತ ಉಳಿತಾಯ ಖಾತೆಯಾಗಿದೆ. ಎಸ್ಬಿಐನ ಮೂಲ ಉಳಿತಾಯ ಬ್ಯಾಂಕ್ ಠೇವಣಿ ಖಾತೆಯಲ್ಲಿ ಮಿನಿಮಮ್ ಬ್ಯಾಲೆನ್ಸ್ ನಿಲ್ ಎಂದು ತಿಳಿಸಲಾಗಿದೆ. BSBDA ಖಾತೆಗಳಲ್ಲಿ ಕೆಲವು ವಹಿವಾಟು ಮತ್ತು ಸೌಲಭ್ಯಗಳಿಗೆ ನಿಯಮಗಳು ಹಾಗೂ ಮಿತಿಗಳು ಇರಬಹುದು. ಆದ್ದರಿಂದ ಈ ಖಾತೆ ಸಾಮಾನ್ಯ ಪ್ರೀಮಿಯಂ ಉಳಿತಾಯ ಖಾತೆಯಂತೆಯೇ ಇರಬೇಕೆಂದಿಲ್ಲ.
ಸ್ಯಾಲರಿ ಅಕೌಂಟ್: ಕೆಲವು ಸ್ಯಾಲರಿ ಅಕೌಂಟ್ಗಳಲ್ಲಿ ಕನಿಷ್ಠ ಶುಲ್ಕದ ಅವಶ್ಯಕತೆ ಇರುವುದಿಲ್ಲ. ಆದರೆ ಉದ್ಯೋಗದಾತರಿಂದ ಸ್ಯಾಲರಿ ಕ್ರೆಡಿಟ್ (Salary Credit) ಆಗದಿದ್ದರೆ, ನಿರ್ದಿಷ್ಟ ಅವಧಿಯ ನಂತರ ಖಾತೆಯನ್ನು ಸಾಮಾನ್ಯ ಉಳಿತಾಯ ಖಾತೆಗೆ ಪರಿವರ್ತಿಸುವ ಸಾಧ್ಯತೆ ಕೆಲವು ಬ್ಯಾಂಕ್ಗಳಲ್ಲಿ ಇರುತ್ತದೆ. ಹೀಗಾಗಿ ಸ್ಯಾಲರಿ ಅಕೌಂಟ್ ಹೊಂದಿರುವವರು ತಮ್ಮ ಖಾತೆಯ ನಿಯಮಗಳನ್ನು ಪರಿಶೀಲಿಸುವುದು ಮುಖ್ಯ.
SBI ಗ್ರಾಹಕರಿಗೆ ಪ್ರಮುಖ ಮಾಹಿತಿ
ಮಿನಿಮಮ್ ಬ್ಯಾಲೆನ್ಸ್ ವಿಚಾರದಲ್ಲಿ ಎಸ್ಬಿಐನ ನಿಯಮಗಳು ಗಮನಾರ್ಹವಾಗಿವೆ. ಎಸ್ಬಿಐ ತನ್ನ ಅಧಿಕೃತ ಮಾಹಿತಿಯಲ್ಲಿ ಉಳಿತಾಯ ಬ್ಯಾಂಕ್ ಖಾತೆಗಳುಗಳಿಗೆ ಮಾಸಿಕ ಸರಾಸರಿ ಬ್ಯಾಲೆನ್ಸ್ ಅವಶ್ಯಕತೆಯನ್ನು ಮನ್ನಾ ಮಾಡಲಾಗಿದೆ ಎಂದು ತಿಳಿಸಿದೆ. ಅಂದರೆ ಎಸ್ಬಿಐನ ಸಾಮಾನ್ಯ ಉಳಿತಾಯ ಬ್ಯಾಂಕ್ ಖಾತೆಗಳಲ್ಲಿ ಕನಿಷ್ಠ ಬ್ಯಾಲೆನ್ಸ್ ನಿರ್ವಹಿಸದಿರುವುದಕ್ಕೆ ಹಿಂದಿನ ರೀತಿಯ ದಂಡ ಇಲ್ಲ. ಆದರೆ ಇದರಿಂದ ಎಸ್ಬಿಐನ ಪ್ರತಿಯೊಂದು ರೀತಿಯ ಖಾತೆಗೂ ಒಂದೇ ನಿಯಮ ಅನ್ವಯಿಸುತ್ತದೆ ಎಂದು ಅರ್ಥವಲ್ಲ. ಖಾತೆಯ ಪ್ರಕಾರದ ಇತರ ಸೇವಾ ಶುಲ್ಕ ಇರಬಹುದು.
ಖಾತೆ ತೆರೆಯುವ ಮೊದಲು ಈ ಮಾಹಿತಿ ಪರಿಶೀಲಿಸಿ
ಹೊಸ ಬ್ಯಾಂಕ್ ಖಾತೆ ತೆರೆಯುವಾಗ ಕೇವಲ ಬ್ಯಾಂಕ್ ಯಾವುದು? ಎಂದು ನೋಡುವ ಬದಲು ಯಾವ ಖಾತೆಯ ವಿಧ? ಎಂಬುದನ್ನೂ ಗಮನಿಸಬೇಕು.
ಖಾತೆ ತೆರೆಯುವ ಮೊದಲು ಈ ವಿಷಯಗಳನ್ನು ಪರಿಶೀಲಿಸಿ:
* Minimum/Monthly Average Balance ಎಷ್ಟು?
* Minimum Balance maintain ಮಾಡದಿದ್ದರೆ charge ಎಷ್ಟು?
* Debit Card Annual Fee ಇದೆಯೇ?
* SMS Alert Charge ಇದೆಯೇ?
* ATM transaction limits ಏನು?
* Cheque book charges ಎಷ್ಟು?
* Salary credit ನಿಂತರೆ ಖಾತೆಯ status ಬದಲಾಗುತ್ತದೆಯೇ?
* Zero Balance option ಇದೆಯೇ?
ಆರ್ಬಿಐ ನಿಯಮದ ಮತ್ತೊಂದು ಪ್ರಮುಖ ಅಂಶ
ಮಿನಿಮಮ್ ಬ್ಯಾಲೆನ್ಸ್ ಚಾರ್ಜ್ ಕಾರಣದಿಂದ ಮಾತ್ರ ಸೆವಿಂಗ್ಸ್ ಅಕೌಂಟ್ ನೆಗಟಿವ್ ಬ್ಯಾಲೆನ್ಸ್ ಆಗಬಾರದು ಎಂದು ಆರ್ಬಿಐ ಸ್ಪಷ್ಟಪಡಿಸಿದೆ. ಅಂದರೆ, ಕೇವಲ ಮಿನಿಮಮ್ ಬ್ಯಾಲೆನ್ಸ್ ಪೆನಾಲ್ಟಿ ವಿಧಿಸುವ ಕಾರಣದಿಂದ ನಿಮ್ಮ ಖಾತೆ ₹0ಕ್ಕಿಂತ ಕೆಳಗೆ ಹೋಗುವಂತಿಲ್ಲ. ಇದೇ ವೇಳೆ, ಎಟಿಎಂ, ಡೆಬಿಟ್ ಕಾರ್ಡ್, ಎಸ್ಎಂಎಸ್ ಅಥವಾ ಇತರ ಸೇವೆಗಳ ಪ್ರತ್ಯೇಕ ಚಾರ್ಜಸ್ ಇದ್ದರೆ ಅವು ಬೇರೆ ವಿಷಯವಾಗಿರಬಹುದು. ಹೀಗಾಗಿ ಖಾತೆಯಲ್ಲಿ ಹಣ ಕಡಿಮೆಯಾಗುತ್ತಿರುವುದನ್ನು ಕಂಡರೆ ಟ್ರಾನ್ಸಾಕ್ಷನ್ ಸ್ಟೇಟ್ಮೆಂಟ್ ಅಥವಾ ಬ್ಯಾಂಕ್ ಸ್ಟೇಟ್ಮೆಂಟ್ ಪರಿಶೀಲಿಸುವುದು ಉತ್ತಮ.
ಹೀಗಾಗಿ ಬ್ಯಾಂಕ್ ಖಾತೆಯಲ್ಲಿ ಕನಿಷ್ಠ ಬ್ಯಾಲೆನ್ಸ್ ಇಲ್ಲದಿದ್ದರೆ ಖಂಡಿತ ದಂಡ ಬೀಳುತ್ತದೆ ಎನ್ನುವುದು ಸರಿಯಲ್ಲ. ಕೆಲವು ಉಳಿತಾಯ ಖಾತೆಗಳಲ್ಲಿ ಕನಿಷ್ಠ ಶೂಲ್ಕ ಅವಶ್ಯಕತೆ ಮತ್ತು ನಿರ್ವಹಣೆಯೇತರ ಶುಲ್ಕಗಳು ಇರಬಹುದು. ಆದರೆ ಜಿರೋ ಬ್ಯಾಲೆನ್ಸ್, BSBDA ಮತ್ತು ಕೆಲವು ಸ್ಯಾಲರಿ ಅಕೌಂಟ್ಗಳಲ್ಲಿ ಈ ಅವಶ್ಯಕತೆ ಇರುವುದಿಲ್ಲ ಅಥವಾ ಬೇರೆ ನಿಯಮಗಳು ಅನ್ವಯಿಸಬಹುದು. ನಿಮ್ಮ ಖಾತೆಗೆ ಯಾವ ನಿಯಮ ಅನ್ವಯಿಸುತ್ತದೆ ಎಂಬುದನ್ನು ತಿಳಿಯಲು ಖಾತೆಯ ವಿಧ, ಕನಿಷ್ಠ ಶುಲ್ಕದ ಅವಶ್ಯಕತೆ ಮತ್ತು ಶುಲ್ಕಗಳ ಪಟ್ಟಿಯನ್ನು ಪರಿಶೀಲಿಸುವುದು ಅತ್ಯಂತ ಮುಖ್ಯ. ಬ್ಯಾಂಕ್ ಬದಲಾದಂತೆ ಮಾತ್ರವಲ್ಲ, ಅದೇ ಬ್ಯಾಂಕ್ನಲ್ಲಿರುವ ಖಾತೆಯ ಪ್ರಕಾರ ಬದಲಾದರೂ ಚಾರ್ಜಸ್ ಬದಲಾಗಬಹುದು.