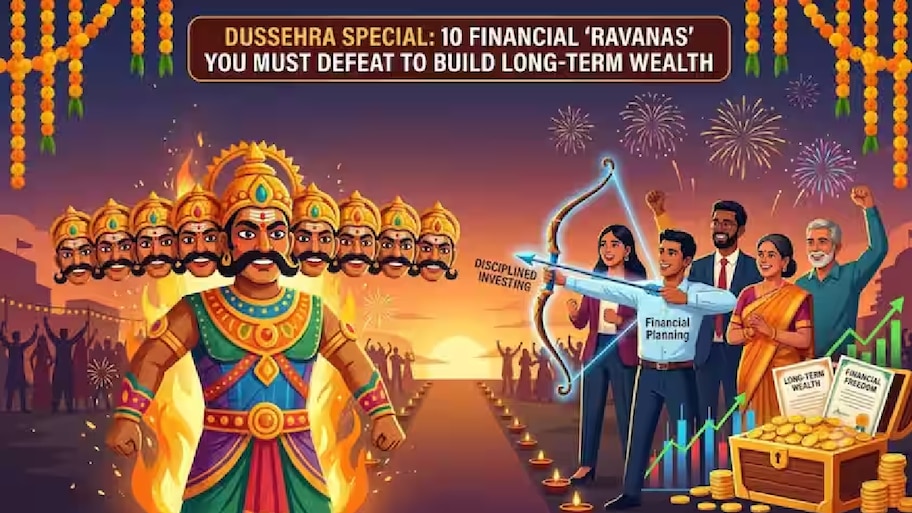
Dasara Special: ದಸರಾ ಕೆಟ್ಟದ್ದರ ಮೇಲೆ ಒಳ್ಳೆಯದರ ವಿಜಯವನ್ನು ಸಂಕೇತಿಸುವ ಹಬ್ಬ. ಇದು ನಮ್ಮ ಜೀವನವನ್ನು ರೂಪಿಸುವ ಅಭ್ಯಾಸಗಳು ಮತ್ತು ಆಯ್ಕೆಗಳ ಬಗ್ಗೆ ಆತ್ಮಾವಲೋಕನ ಮಾಡಿಕೊಳ್ಳಲು ಉತ್ತಮ ಅವಕಾಶವೂ ಹೌದು. ಇದೇ ಪಾಠ ವೈಯಕ್ತಿಕ ಹಣಕಾಸಿನ ನಿರ್ವಹಣೆಗೂ ಅನ್ವಯಿಸುತ್ತದೆ. ದೀರ್ಘಕಾಲೀನ ಸಂಪತ್ತನ್ನು ನಿರ್ಮಿಸಲು ತಾಳ್ಮೆ, ಶಿಸ್ತು ಮತ್ತು ನಮ್ಮ ಆರ್ಥಿಕ ಗುರಿಗಳ ಬಗ್ಗೆ ಸ್ಪಷ್ಟ ತಿಳುವಳಿಕೆ ಅಗತ್ಯ. ರಾವಣನ ಹತ್ತು ತಲೆಗಳು ವಿಭಿನ್ನ ಸವಾಲುಗಳನ್ನು ಸಂಕೇತಿಸುವಂತೆಯೇ, ಸಂಪತ್ತು ಸೃಷ್ಟಿಸುವ ಹಾದಿಯಲ್ಲಿ ಹೂಡಿಕೆದಾರರು ಕೂಡ ಹಲವು ನಡವಳಿಕೆಯ ಅಡೆತಡೆಗಳನ್ನು ನಿವಾರಿಸಬೇಕಾಗುತ್ತದೆ.
ರಾವಣನ ಹತ್ತು ತಲೆಗಳನ್ನು ಹೂಡಿಕೆದಾರರು ಮಾಡುವ ಹತ್ತು ಸಾಮಾನ್ಯ ತಪ್ಪುಗಳಿಗೆ ಹೋಲಿಕೆ ಮಾಡಿರುವ ಹಣಕಾಸು ತಜ್ಞರು, ಹೂಡಿಕೆ ನಿರ್ಧಾರಗಳಿಂದ ಭಾವನೆಗಳನ್ನು ದೂರವಿಡುವುದು, ಆರ್ಥಿಕ ಗುರಿಗಳಿಗೆ ಬದ್ಧರಾಗಿರುವುದು ಮತ್ತು ಇತರರ ಹೂಡಿಕೆ ತಂತ್ರಗಳನ್ನು ಕುರುಡಾಗಿ ಅನುಸರಿಸುವುದನ್ನು ತಪ್ಪಿಸುವುದು ಎಷ್ಟು ಮುಖ್ಯ ಎಂಬುದನ್ನು ವಿವರಿಸಿದ್ದಾರೆ. ರೂಂಗ್ಟಾ ಸೆಕ್ಯುರಿಟೀಸ್ನ ಹರ್ಷವರ್ಧನ್ ರೂಂಗ್ಟಾ ಮತ್ತು ಫುಲ್ ಸರ್ಕಲ್ ಫೈನಾನ್ಷಿಯಲ್ ಪ್ಲಾನರ್ ಸಂಸ್ಥಾಪಕ ಕಲ್ಪೇಶ್ ಆಶರ್ ಅವರು ಸಾಮಾನ್ಯ ಹೂಡಿಕೆ ಅಪಾಯಗಳು ಹಾಗೂ ಅವುಗಳನ್ನು ತಪ್ಪಿಸುವ ಮಾರ್ಗಗಳ ಬಗ್ಗೆ ಜೀ ಬಿಸಿನೆಸ್ (Zee Business) ಗೆ ತಮ್ಮ ಅಭಿಪ್ರಾಯಗಳನ್ನು ಹಂಚಿಕೊಂಡಿದ್ದಾರೆ. ಭಯ, ದುರಾಸೆ, ಅತಿಯಾದ ಆತ್ಮವಿಶ್ವಾಸ, ಅವಕಾಶ ಕಳೆದುಕೊಳ್ಳುವ ಭಯ (FOMO) ಮತ್ತು ಹಿಂಡಿನ ಮನಸ್ಥಿತಿಯಂತಹ ನಡವಳಿಕೆಗಳು ಹೂಡಿಕೆಯ ಮೇಲೆ ಹೇಗೆ ಪರಿಣಾಮ ಬೀರುತ್ತವೆ ಎಂಬುದನ್ನು ಅವರು ವಿವರಿಸಿದ್ದಾರೆ.
1. ಭಯ ಮತ್ತು ದುರಾಸೆ: ಹೂಡಿಕೆಯಲ್ಲಿ ಭಾವನೆಗಳಿಗೆ ಅವಕಾಶ ಕೊಡಬೇಡಿ
ವಿಶೇಷವಾಗಿ ಷೇರು ಮಾರುಕಟ್ಟೆಯಲ್ಲಿ ಹೂಡಿಕೆ ಮಾಡುವಾಗ ಭಯ ಮತ್ತು ದುರಾಸೆ ಹೂಡಿಕೆದಾರರ ನಿರ್ಧಾರಗಳ ಮೇಲೆ ಪ್ರಭಾವ ಬೀರಬಹುದು. ಮಾರುಕಟ್ಟೆಯ ಏರಿಳಿತಗಳು ಭಾವನಾತ್ಮಕ ಪ್ರತಿಕ್ರಿಯೆಗಳನ್ನು ಉಂಟುಮಾಡುತ್ತವೆ. ಸಂಪತ್ತು ಸೃಷ್ಟಿಗೆ ಭಯ ಮತ್ತು ದುರಾಸೆ ಎರಡು ಪ್ರಮುಖ ಅಡೆತಡೆಗಳಾಗಿದ್ದು, ಅವುಗಳನ್ನು ರಾವಣನ ಹತ್ತು ತಲೆಗಳಲ್ಲಿ ಎರಡಕ್ಕೆ ಹೋಲಿಸಬಹುದು ಎಂದು ಕಲ್ಪೇಶ್ ಆಶರ್ ಹೇಳಿದ್ದಾರೆ. ಹೂಡಿಕೆ ಮಾಡುವಾಗ ವಾಸ್ತವಾಂಶಗಳು ಮತ್ತು ಭಾವನೆಗಳ ನಡುವೆ ವ್ಯತ್ಯಾಸ ಗುರುತಿಸುವುದು ಅಗತ್ಯ ಎಂದು ಹರ್ಷವರ್ಧನ್ ರೂಂಗ್ಟಾ ಒತ್ತಿಹೇಳಿದ್ದಾರೆ. ಹೂಡಿಕೆದಾರರ ಬಳಿ ಸಾಕಷ್ಟು ಮಾಹಿತಿ ಇದ್ದರೂ, ಕೆಲವೊಮ್ಮೆ ಭಾವನೆಗಳು ತರ್ಕಬದ್ಧ ನಿರ್ಧಾರಗಳನ್ನು ಮೀರಿಸುತ್ತವೆ.
“ತರ್ಕವು ಜನರನ್ನು ಯೋಚಿಸುವಂತೆ ಮಾಡುತ್ತದೆ. ಭಾವನೆಗಳು ಜನರನ್ನು ವರ್ತಿಸುವಂತೆ ಮಾಡುತ್ತವೆ” ಎಂಬುದು ರೂಂಗ್ಟಾ ಅವರ ಅಭಿಪ್ರಾಯ. ಹೂಡಿಕೆದಾರರು ತಮ್ಮ ಹೂಡಿಕೆ ಪೋರ್ಟ್ಫೋಲಿಯೊವನ್ನು ವಿಶ್ಲೇಷಿಸಿ, ನಿರ್ಧಾರಗಳನ್ನು ಪ್ರಾಯೋಗಿಕವಾಗಿ ಜಾರಿಗೊಳಿಸಲು ಭಾವನೆಗಳ ಬದಲು ತರ್ಕಕ್ಕೆ ಆದ್ಯತೆ ನೀಡಬೇಕು. ಸಾಮಾಜಿಕ ಮಾಧ್ಯಮ, ಸ್ನೇಹಿತರು ಮತ್ತು ಸಂಬಂಧಿಕರಿಂದ ಸಿಗುವ ಅಪಾರ ಮಾಹಿತಿಯಿಂದ ನಿರ್ಧಾರಗಳನ್ನು ಅನಗತ್ಯವಾಗಿ ಸಂಕೀರ್ಣಗೊಳಿಸಬಾರದು ಎಂದೂ ಅವರು ಎಚ್ಚರಿಸಿದ್ದಾರೆ.
2. ಅತಿಯಾದ ಆತ್ಮವಿಶ್ವಾಸ: ಕೆಲವು ಯಶಸ್ವಿ ನಿರ್ಧಾರಗಳು ನಿಮ್ಮನ್ನು ತಜ್ಞರನ್ನಾಗಿಸುವುದಿಲ್ಲ
ಸತತವಾಗಿ ಕೆಲವು ಹೂಡಿಕೆ ನಿರ್ಧಾರಗಳು ಯಶಸ್ವಿಯಾದಾಗ ಹೂಡಿಕೆದಾರರಲ್ಲಿ ಅತಿಯಾದ ಆತ್ಮವಿಶ್ವಾಸ ಬೆಳೆಯಬಹುದು. ಎರಡು ಅಥವಾ ಮೂರು ಬಾರಿ ಸರಿಯಾದ ಹೂಡಿಕೆ ನಿರ್ಧಾರಗಳನ್ನು ತೆಗೆದುಕೊಂಡ ಬಳಿಕ, ಮುಂದಿನ ನಿರ್ಧಾರಗಳೂ ಯಶಸ್ವಿಯಾಗುತ್ತವೆ ಎಂದು ಕೆಲವರು ಭಾವಿಸುತ್ತಾರೆ ಎಂದು ಕಲ್ಪೇಶ್ ಆಶರ್ ತಿಳಿಸಿದ್ದಾರೆ. ಈ ಮನೋಭಾವದಿಂದ ಹೂಡಿಕೆದಾರರು ಅಪಾಯಗಳನ್ನು ನಿರ್ಲಕ್ಷಿಸುವ ಸಾಧ್ಯತೆ ಇದೆ. ತಾವು ಮಾರುಕಟ್ಟೆಯನ್ನು ಮೀರಿಸಬಲ್ಲೆವು ಎಂಬ ನಂಬಿಕೆ ಬೆಳೆದು, ತಪ್ಪು ನಿರ್ಧಾರಗಳಿಗೆ ಕಾರಣವಾಗಬಹುದು. ವೈಯಕ್ತಿಕ ನಂಬಿಕೆ ಅಥವಾ ಊಹೆಗಳ ಆಧಾರದ ಮೇಲೆ ನಿರ್ಧಾರ ಕೈಗೊಳ್ಳುವ ಬದಲು, ಹೂಡಿಕೆಯ ಮೌಲ್ಯ, ಷೇರುಗಳ ಬೆಲೆ ಮತ್ತು ಸಂಬಂಧಿತ ಅಪಾಯಗಳನ್ನು ಗಮನಿಸುವುದು ಮುಖ್ಯ. ಹಿಂದಿನ ಯಶಸ್ಸು ಮುಂದಿನ ಯಶಸ್ಸಿಗೆ ಖಾತರಿಯಲ್ಲ ಎಂಬುದನ್ನು ಹೂಡಿಕೆದಾರರು ನೆನಪಿನಲ್ಲಿಟ್ಟುಕೊಳ್ಳಬೇಕು.
3. ಅವಕಾಶ ಕಳೆದುಕೊಳ್ಳುವ ಭಯ (FOMO): ಬೇರೆಯವರ ಲಾಭವನ್ನು ಬೆನ್ನಟ್ಟಬೇಡಿ
FOMO ಎಂದರೆ ಇತರರು ಹಣ ಗಳಿಸುತ್ತಿರುವುದನ್ನು ನೋಡಿ, ತಾನೂ ಆ ಅವಕಾಶವನ್ನು ಕಳೆದುಕೊಳ್ಳಬಾರದು ಎಂಬ ಆತುರದಿಂದ ಹೂಡಿಕೆ ಮಾಡುವುದು. ಈ ಭಯದಿಂದ ಹೂಡಿಕೆದಾರರು ತಮ್ಮ ಅಗತ್ಯ ಮತ್ತು ಅಪಾಯದ ಸಾಮರ್ಥ್ಯವನ್ನು ಪರಿಶೀಲಿಸದೆ, ಜನಪ್ರಿಯ ಹೂಡಿಕೆ ಆಯ್ಕೆಗಳತ್ತ ಆಕರ್ಷಿತರಾಗಬಹುದು. ಇದನ್ನು ವಿವರಿಸಲು ಹರ್ಷವರ್ಧನ್ ರೂಂಗ್ಟಾ ಇಬ್ಬರು ಸ್ನೇಹಿತರ ಹೂಡಿಕೆಯ ಉದಾಹರಣೆಯನ್ನು ನೀಡಿದ್ದಾರೆ. ಒಬ್ಬ ಹೂಡಿಕೆದಾರರು ಐದು ವರ್ಷಗಳಲ್ಲಿ ಶೇಕಡಾ 16ರ ಸಂಯುಕ್ತ ವಾರ್ಷಿಕ ಬೆಳವಣಿಗೆ ದರವನ್ನು (CAGR) ಗಳಿಸಿದ್ದರೆ, ಮತ್ತೊಬ್ಬರು ಶೇಕಡಾ 20ರಷ್ಟು ಆದಾಯ ಗಳಿಸಿದ್ದರು.
ಕಡಿಮೆ ಆದಾಯ ಗಳಿಸಿದ ಹೂಡಿಕೆದಾರರು ತಮ್ಮ ಹಣಕಾಸು ಸಲಹೆಗಾರರು ಸರಿಯಾಗಿ ಕಾರ್ಯನಿರ್ವಹಿಸುತ್ತಿದ್ದಾರೆಯೇ ಎಂದು ಪ್ರಶ್ನಿಸಿದರು. ಆದರೆ ಇಬ್ಬರ ಹೂಡಿಕೆ ವಿಧಾನಗಳು ಮತ್ತು ಅಪಾಯದ ಸ್ವರೂಪ ವಿಭಿನ್ನವಾಗಿದ್ದವು ಎಂಬುದನ್ನು ಅವರು ಗಮನಿಸಿರಲಿಲ್ಲ. ಕಡಿಮೆ ಅಪಾಯದ ಹೂಡಿಕೆಯನ್ನು ಆಯ್ಕೆ ಮಾಡಿಕೊಂಡವರು, ಹೆಚ್ಚಿನ ಅಪಾಯ ತೆಗೆದುಕೊಂಡವರಷ್ಟೇ ಆದಾಯವನ್ನು ನಿರೀಕ್ಷಿಸುವುದು ಸರಿಯಲ್ಲ. ಪ್ರತಿಯೊಬ್ಬರ ಅಗತ್ಯಗಳು, ಅಪಾಯವನ್ನು ಸಹಿಸುವ ಸಾಮರ್ಥ್ಯ ಮತ್ತು ಹಣಕಾಸಿನ ಗುರಿಗಳು ವಿಭಿನ್ನವಾಗಿರುತ್ತವೆ. ಹೀಗಾಗಿ ಸ್ನೇಹಿತರು ಅಥವಾ ಸಹೋದ್ಯೋಗಿಗಳ ಆದಾಯವನ್ನು ನೋಡಿ ನಿರ್ಧಾರ ಕೈಗೊಳ್ಳುವ ಬದಲು, ತಮ್ಮ ಪರಿಸ್ಥಿತಿಗೆ ಸೂಕ್ತವಾದ ಹೂಡಿಕೆಗೆ ಆದ್ಯತೆ ನೀಡಬೇಕು.
4. ಇತರರನ್ನೇ ಅನುಕರಿಸುವ ಪ್ರವೃತ್ತಿ: ಜನಪ್ರಿಯ ಹೂಡಿಕೆಗಳನ್ನು ಕುರುಡಾಗಿ ಅನುಸರಿಸಬೇಡಿ
ಇತರರನ್ನೇ ಅನುಕರಿಸುವ ಪ್ರವೃತ್ತಿ FOMOಗೆ ಹತ್ತಿರವಾದ ಪರಿಕಲ್ಪನೆ. ಇತರರು ಹೂಡಿಕೆ ಮಾಡಿ ಲಾಭ ಗಳಿಸುತ್ತಿರುವುದನ್ನು ನೋಡಿ, ತಮ್ಮ ಅಗತ್ಯಗಳಿಗೆ ಆ ಹೂಡಿಕೆ ಸೂಕ್ತವೇ ಎಂಬುದನ್ನು ಪರಿಶೀಲಿಸದೆ ಅವರನ್ನೇ ಅನುಸರಿಸುವುದು ಅಪಾಯಕಾರಿ. ನೆರೆಹೊರೆಯವರು ಅಥವಾ ಪರಿಚಿತರು ಷೇರು ಮಾರುಕಟ್ಟೆಯಲ್ಲಿ ಉತ್ತಮ ಆದಾಯ ಗಳಿಸುತ್ತಿರುವುದನ್ನು ಕಂಡು, ಹಲವರು ತಕ್ಷಣ ಹೂಡಿಕೆ ಮಾಡಲು ಮುಂದಾಗುತ್ತಾರೆ ಎಂದು ಕಲ್ಪೇಶ್ ಆಶರ್ ಹೇಳಿದ್ದಾರೆ.
ಆದರೆ ಹೂಡಿಕೆ ಮಾಡುವ ಮೊದಲು ಅಗತ್ಯವಿರುವ ಬಂಡವಾಳ, ಅಪಾಯದ ಪ್ರಮಾಣ ಮತ್ತು ಹೂಡಿಕೆಯನ್ನು ನಿರ್ವಹಿಸಲು ಬೇಕಾದ ಯೋಜನೆಗಳನ್ನು ಪರಿಶೀಲಿಸಬೇಕು. ಜನಪ್ರಿಯತೆಯ ಆಧಾರದ ಮೇಲೆ ನಿರ್ಧಾರ ಕೈಗೊಂಡರೆ, ಆಸ್ತಿಗಳ ಮೌಲ್ಯ ಕೃತಕವಾಗಿ ಏರಿಕೆಯಾಗುವ ಸಾಧ್ಯತೆ ಇರುತ್ತದೆ. ಇದನ್ನು ಆಸ್ತಿ ಗುಳ್ಳೆ (Asset Bubble) ಎಂದು ಕರೆಯಲಾಗುತ್ತದೆ. ಮಾರುಕಟ್ಟೆಯ ಬಗ್ಗೆ ಹೂಡಿಕೆದಾರರ ಮನೋಭಾವ ಬದಲಾದಾಗ, ಅಧಿಕ ಮೌಲ್ಯದಲ್ಲಿ ಖರೀದಿಸಿದ ಆಸ್ತಿಗಳಿಂದ ನಷ್ಟ ಅನುಭವಿಸಬೇಕಾಗಬಹುದು. ಇತರರ ವರ್ತನೆಯು ನಮ್ಮ ಹೂಡಿಕೆ ನಿರ್ಧಾರಗಳ ಮೇಲೆ ಪ್ರಭಾವ ಬೀರದಂತೆ ಎಚ್ಚರ ವಹಿಸುವುದು ಅಗತ್ಯ.
5. ಹೂಡಿಕೆಯನ್ನು ಅತಿಯಾಗಿ ಸಂಕೀರ್ಣಗೊಳಿಸುವುದು: ಸರಳ ತಂತ್ರಕ್ಕೆ ಆದ್ಯತೆ ನೀಡಿ
ಇಂದಿನ ಡಿಜಿಟಲ್ ಯುಗದಲ್ಲಿ ಹೂಡಿಕೆಗೆ ಸಂಬಂಧಿಸಿದ ಮಾಹಿತಿಯ ಕೊರತೆಯಿಲ್ಲ. ಸಾಮಾಜಿಕ ಮಾಧ್ಯಮ, ಸ್ನೇಹಿತರು, ಸಂಬಂಧಿಕರು ಮತ್ತು ವಿವಿಧ ಆರ್ಥಿಕ ತಜ್ಞರಿಂದ ಅನೇಕ ಅಭಿಪ್ರಾಯಗಳು ಲಭ್ಯವಾಗುತ್ತವೆ. ಆದರೆ ಈ ಮಾಹಿತಿಯ ಮಿತಿಮೀರಿದ ಹೊರೆ ಸರಳ ಹೂಡಿಕೆ ನಿರ್ಧಾರಗಳನ್ನೂ ಗೊಂದಲಮಯವಾಗಿಸಬಹುದು ಎಂದು ಹರ್ಷವರ್ಧನ್ ರೂಂಗ್ಟಾ ಹೇಳಿದ್ದಾರೆ.
ಹೂಡಿಕೆದಾರರು ಅನಗತ್ಯ ಮಾಹಿತಿಯಿಂದ ಗೊಂದಲಕ್ಕೀಡಾಗದೆ, ವಾಸ್ತವಾಂಶಗಳು, ತಮ್ಮ ಹಣಕಾಸಿನ ಗುರಿಗಳು ಮತ್ತು ಸ್ಪಷ್ಟ ಹೂಡಿಕೆ ತಂತ್ರದ ಮೇಲೆ ಗಮನಹರಿಸಬೇಕು. ಪ್ರತಿಯೊಂದು ಹೊಸ ಸಲಹೆಯನ್ನು ಅನುಸರಿಸುವ ಅಥವಾ ನಿರಂತರವಾಗಿ ತಂತ್ರ ಬದಲಾಯಿಸುವ ಬದಲು, ತಮ್ಮ ಅಗತ್ಯಗಳಿಗೆ ಹೊಂದುವ ಯೋಜನೆಯನ್ನು ರೂಪಿಸಿಕೊಂಡು ಅದನ್ನು ತರ್ಕಬದ್ಧವಾಗಿ ಅನುಸರಿಸುವುದು ಮುಖ್ಯ. ಹೂಡಿಕೆ ಪ್ರಕ್ರಿಯೆಯನ್ನು ಸರಳವಾಗಿಟ್ಟುಕೊಳ್ಳುವುದರಿಂದ ನಿರ್ಧಾರಗಳನ್ನು ಪರಿಣಾಮಕಾರಿಯಾಗಿ ಜಾರಿಗೊಳಿಸಲು ಸಹಾಯವಾಗುತ್ತದೆ.
6. ಸ್ಪಷ್ಟ ಹಣಕಾಸಿನ ಗುರಿಗಳ ಕೊರತೆ: ಏಕೆ ಹೂಡಿಕೆ ಮಾಡುತ್ತಿದ್ದೀರಿ ಎಂಬುದು ತಿಳಿದಿರಲಿ
ಯಾವುದೇ ನಿರ್ದಿಷ್ಟ ಉದ್ದೇಶವಿಲ್ಲದೆ ಹೂಡಿಕೆ ಮಾಡುವುದು ದೀರ್ಘಕಾಲೀನ ಹಣಕಾಸಿನ ಗುರಿಗಳನ್ನು ತಲುಪಲು ಅಡ್ಡಿಯಾಗಬಹುದು. ಹೂಡಿಕೆದಾರರು ತಮ್ಮ ಉಳಿತಾಯದ ಉದ್ದೇಶವನ್ನು ಮೊದಲು ಗುರುತಿಸಿ, ಗುರಿಗಳನ್ನು ನಿಗದಿಪಡಿಸಬೇಕು ಮತ್ತು ಆದ್ಯತೆಗಳನ್ನು ನಿರ್ಧರಿಸಬೇಕು ಎಂದು ಹರ್ಷವರ್ಧನ್ ರೂಂಗ್ಟಾ ಸಲಹೆ ನೀಡಿದ್ದಾರೆ. ಹೂಡಿಕೆಗೆ ಸಂಬಂಧಿಸಿದ ಜ್ಞಾನವನ್ನು ಹಲವು ಮೂಲಗಳಿಂದ ಪಡೆಯಬಹುದು. ಆದರೆ ಪ್ರತಿಯೊಂದು ಹೂಡಿಕೆಗೂ ಸ್ಪಷ್ಟವಾದ ಉದ್ದೇಶವಿರಬೇಕು.
ಇದನ್ನು ವಿವರಿಸಲು ರೂಂಗ್ಟಾ ಅವರು ರಾಮಾಯಣದ ಉದಾಹರಣೆಯನ್ನು ನೀಡಿದ್ದಾರೆ. ರಾಮಾಯಣವು ಅನೇಕ ಅಡೆತಡೆಗಳ ನಡುವೆಯೂ ಅಂತಿಮ ಗುರಿಯತ್ತ ಸಾಗುವ ಮಹತ್ವವನ್ನು ಸಾರುತ್ತದೆ. ಇದೇ ತತ್ವವನ್ನು ಹಣಕಾಸಿನ ಯೋಜನೆಗೂ ಅನ್ವಯಿಸಬಹುದು. ಉದಾಹರಣೆಗೆ ಮಕ್ಕಳ ಉನ್ನತ ಶಿಕ್ಷಣಕ್ಕಾಗಿ ಮೀಸಲಿಟ್ಟ ಹಣವನ್ನು ಅನಗತ್ಯವಾಗಿ ಹಿಂಪಡೆಯುವ ಸಾಧ್ಯತೆ ಕಡಿಮೆ. ಏಕೆಂದರೆ ಅದಕ್ಕೆ ನಿರ್ದಿಷ್ಟ ಗುರಿ ಇರುತ್ತದೆ. ಆದರೆ ನಿವೃತ್ತಿಗಾಗಿ ಉಳಿಸಿದ ಹಣವನ್ನು ಕಾರು ಖರೀದಿಸುವುದು ಅಥವಾ ರಜೆಯ ಪ್ರವಾಸಕ್ಕೆ ಬಳಸುವಂತಹ ಇತರ ಅಗತ್ಯಗಳಿಗಾಗಿ ಅಕಾಲಿಕವಾಗಿ ಹಿಂಪಡೆಯುವ ಸಾಧ್ಯತೆ ಇದೆ. ಹೀಗಾಗಿ ಪ್ರತಿಯೊಂದು ಹೂಡಿಕೆಯ ಉದ್ದೇಶವನ್ನು ಸ್ಪಷ್ಟವಾಗಿ ಗುರುತಿಸಬೇಕು.
7. ಶಿಸ್ತಿನ ಕೊರತೆ: ಮಾರುಕಟ್ಟೆ ಕುಸಿದಾಗ SIP ನಿಲ್ಲಿಸುವುದು ತಪ್ಪು
ವೃತ್ತಿಪರವಾಗಿ ನಿರ್ವಹಿಸಲ್ಪಡುವ ಹೂಡಿಕೆ ಉತ್ಪನ್ನಗಳಲ್ಲಿ ಹಣ ಹೂಡುವವರಿಗೆ ಶಿಸ್ತು ಮತ್ತು ದೃಢವಿಶ್ವಾಸ ಅಗತ್ಯ ಎಂದು ಹರ್ಷವರ್ಧನ್ ರೂಂಗ್ಟಾ ಹೇಳಿದ್ದಾರೆ. ನಿಧಿ ವ್ಯವಸ್ಥಾಪಕರು ತಮ್ಮ ಪರಿಣತಿಯ ಆಧಾರದ ಮೇಲೆ ಹೂಡಿಕೆಗಳನ್ನು ನಿರ್ವಹಿಸಿದರೂ, ಹೂಡಿಕೆದಾರರು ತಮ್ಮ ಯೋಜನೆಗೆ ಬದ್ಧರಾಗಿರುವುದು ಮುಖ್ಯ. ಮಾರುಕಟ್ಟೆ ಕುಸಿದಾಗ ತಮ್ಮ ವ್ಯವಸ್ಥಿತ ಹೂಡಿಕೆ ಯೋಜನೆಗಳನ್ನು (SIP) ನಿಲ್ಲಿಸುವ ಅಥವಾ ಹೂಡಿಕೆಯ ಮೊತ್ತವನ್ನು ಕಡಿಮೆ ಮಾಡುವವರು ದೀರ್ಘಕಾಲೀನ ಹೂಡಿಕೆಯ ಉದ್ದೇಶಕ್ಕೆ ಧಕ್ಕೆ ತರಬಹುದು ಎಂದು ಅವರು ಎಚ್ಚರಿಸಿದ್ದಾರೆ. ಮಾರುಕಟ್ಟೆ ಕುಸಿತದ ಸಂದರ್ಭದಲ್ಲಿ ಯೂನಿಟ್ಗಳ ಬೆಲೆ ಕಡಿಮೆಯಾದರೆ, ಅದೇ ಮೊತ್ತದ ಹೂಡಿಕೆಯಿಂದ ಹೆಚ್ಚಿನ ಯೂನಿಟ್ಗಳನ್ನು ಖರೀದಿಸಲು ಸಾಧ್ಯವಾಗಬಹುದು.
ಬೆಲೆ ಹೆಚ್ಚಿರುವಾಗ ಅದೇ ಮೊತ್ತಕ್ಕೆ ಕಡಿಮೆ ಯೂನಿಟ್ಗಳು ದೊರೆಯುತ್ತವೆ. ಹೀಗೆ ನಿಯಮಿತ ಹೂಡಿಕೆಯು ವಿಭಿನ್ನ ಬೆಲೆಗಳಲ್ಲಿ ಯೂನಿಟ್ಗಳನ್ನು ಖರೀದಿಸಲು ಅವಕಾಶ ನೀಡುತ್ತದೆ. ಮಾರುಕಟ್ಟೆ ಕುಸಿಯುವಾಗ SIP ನಿಲ್ಲಿಸುವುದು ತಮ್ಮ ಹಿತಾಸಕ್ತಿಗೆ ವಿರುದ್ಧವಾಗಬಹುದು ಎಂಬುದು ರೂಂಗ್ಟಾ ಅವರ ಅಭಿಪ್ರಾಯ. ಕಲ್ಪೇಶ್ ಆಶರ್ ಅವರು ರಾಮಾಯಣದ ರಾಮಸೇತುವಿನ ಉದಾಹರಣೆ ನೀಡಿದ್ದಾರೆ. ಸೇತುವೆ ನಿರ್ಮಾಣಕ್ಕೆ ಪ್ರತಿಯೊಂದು ಕಲ್ಲು ಕೊಡುಗೆ ನೀಡಿದಂತೆ, ಪ್ರತಿಯೊಂದು SIP ಕಂತು ದೀರ್ಘಕಾಲೀನ ಹಣಕಾಸಿನ ಗುರಿಯತ್ತ ಸಾಗಲು ನೆರವಾಗುತ್ತದೆ ಎಂದು ಅವರು ವಿವರಿಸಿದ್ದಾರೆ. ಆದರೆ ಹೂಡಿಕೆದಾರರು ತಮ್ಮ ಹಣಕಾಸಿನ ಪರಿಸ್ಥಿತಿ ಮತ್ತು ಅಪಾಯದ ಸಾಮರ್ಥ್ಯವನ್ನು ಪರಿಗಣಿಸಿ ನಿರ್ಧಾರ ಕೈಗೊಳ್ಳಬೇಕು.
8. ಮಾರುಕಟ್ಟೆಯ ಸಮಯವನ್ನು ಊಹಿಸುವ ಪ್ರಯತ್ನ: ಮಾರುಕಟ್ಟೆಯನ್ನು ಮೀರಿಸುವುದು ಸುಲಭವಲ್ಲ
ಷೇರು ಮಾರುಕಟ್ಟೆ ಯಾವಾಗ ಏರಲಿದೆ ಅಥವಾ ಕುಸಿಯಲಿದೆ ಎಂಬುದನ್ನು ನಿಖರವಾಗಿ ಊಹಿಸಲು ಪ್ರಯತ್ನಿಸುವುದು ಹೂಡಿಕೆದಾರರಲ್ಲಿ ಹಲವು ತಪ್ಪುಗಳಿಗೆ ಕಾರಣವಾಗಬಹುದು. ಅತಿಯಾದ ಆತ್ಮವಿಶ್ವಾಸ, ಭಾವನಾತ್ಮಕ ನಿರ್ಧಾರಗಳು ಮತ್ತು ಸ್ಪಷ್ಟ ಗುರಿಗಳ ಕೊರತೆ ಇವುಗಳಲ್ಲಿ ಪ್ರಮುಖವಾದವು ಎಂದು ಕಲ್ಪೇಶ್ ಆಶರ್ ಹೇಳಿದ್ದಾರೆ. ಮಾರುಕಟ್ಟೆಯನ್ನು ತಾವು ಸಂಪೂರ್ಣವಾಗಿ ಅರ್ಥಮಾಡಿಕೊಂಡಿದ್ದೇವೆ ಎಂದು ಭಾವಿಸುವ ಹೂಡಿಕೆದಾರರು, ಷೇರುಗಳ ಬೆಲೆಯ ಮೇಲೆ ಪರಿಣಾಮ ಬೀರುವ ತಿಳಿದಿರುವ ಮತ್ತು ತಿಳಿಯದ ಅಂಶಗಳನ್ನು ಕಡಿಮೆ ಅಂದಾಜು ಮಾಡಬಹುದು.
2020ರಿಂದ 2024ರ ನಡುವೆ ಉತ್ತಮ ಆದಾಯ ಕಂಡ ಬಳಿಕ ಷೇರು ಮಾರುಕಟ್ಟೆಗೆ ಪ್ರವೇಶಿಸಿದ ಕೆಲವರು, ನಂತರ ಮಾರುಕಟ್ಟೆಯ ಕಾರ್ಯಕ್ಷಮತೆ ದುರ್ಬಲವಾದಾಗ ನಿರಾಶೆಗೊಂಡಿರಬಹುದು ಎಂಬುದನ್ನು ತಜ್ಞರು ಚರ್ಚಿಸಿದ್ದಾರೆ. ಇದಕ್ಕೆ ವಿರುದ್ಧವಾಗಿ, ಹಲವು ಮಾರುಕಟ್ಟೆ ಚಕ್ರಗಳನ್ನು ಕಂಡಿರುವ ಹೂಡಿಕೆದಾರರು ಏರಿಳಿತಗಳನ್ನು ಎದುರಿಸಲು ಹೆಚ್ಚು ಸಿದ್ಧರಾಗಿರಬಹುದು ಮತ್ತು ತಮ್ಮ ದೀರ್ಘಕಾಲೀನ ಯೋಜನೆಗಳಿಗೆ ಬದ್ಧರಾಗಿರಬಹುದು. ಇತ್ತೀಚಿನ ಮಾರುಕಟ್ಟೆ ಏರಿಳಿತಗಳನ್ನೇ ಆಧರಿಸಿ ಹೂಡಿಕೆ ನಿರ್ಧಾರ ಕೈಗೊಳ್ಳುವುದನ್ನು ತಪ್ಪಿಸುವುದು ಮುಖ್ಯ.
9. ವೈವಿಧ್ಯೀಕರಣದ ಕೊರತೆ ಮತ್ತು ಅಪಾಯವನ್ನು ನಿರ್ಲಕ್ಷಿಸುವುದು: ಎಲ್ಲ ಹಣವನ್ನೂ ಒಂದೇ ಕಡೆ ಹೂಡಬೇಡಿ
ಪ್ರತಿಯೊಂದು ಹೂಡಿಕೆ ಉತ್ಪನ್ನಕ್ಕೂ ತನ್ನದೇ ಆದ ಅನುಕೂಲಗಳು ಮತ್ತು ಅನಾನುಕೂಲಗಳಿರುತ್ತವೆ. ಹೀಗಾಗಿ ಹೂಡಿಕೆದಾರರು ತಾವು ಆಯ್ಕೆ ಮಾಡುವ ಉತ್ಪನ್ನಗಳ ಅಪಾಯಗಳನ್ನು ಅರ್ಥಮಾಡಿಕೊಳ್ಳಬೇಕು ಎಂದು ಕಲ್ಪೇಶ್ ಆಶರ್ ಹೇಳಿದ್ದಾರೆ. ಸ್ಥಿರ ಠೇವಣಿಗಳು (Fixed Deposits) ಹೂಡಿಕೆಯ ಮೂಲ ಮೊತ್ತದ ಸ್ಥಿರತೆಗೆ ನೆರವಾಗಬಹುದು. ಆದರೆ ಹಣದುಬ್ಬರ ಹೆಚ್ಚಾದಾಗ ಅವುಗಳಿಂದ ಸಿಗುವ ಆದಾಯವು ಹಣದುಬ್ಬರವನ್ನು ಮೀರಿಸಲು ಸಾಕಾಗದೇ ಇರಬಹುದು. ಮತ್ತೊಂದೆಡೆ, ಷೇರುಗಳಂತಹ ಈಕ್ವಿಟಿ ಹೂಡಿಕೆಗಳು ದೀರ್ಘಕಾಲದಲ್ಲಿ ಹಣದುಬ್ಬರವನ್ನು ಮೀರಿಸುವ ಸಾಮರ್ಥ್ಯ ಹೊಂದಿದ್ದರೂ, ಅವು ಮಾರುಕಟ್ಟೆಯ ಏರಿಳಿತದ ಅಪಾಯಕ್ಕೆ ಒಳಪಟ್ಟಿರುತ್ತವೆ.
ವಿವಿಧ ಹೂಡಿಕೆ ಉತ್ಪನ್ನಗಳನ್ನು ಸಮತೋಲನದಿಂದ ಆಯ್ಕೆ ಮಾಡುವ ಮೂಲಕ ಪೋರ್ಟ್ಫೋಲಿಯೊದಲ್ಲಿನ ಅಪಾಯವನ್ನು ನಿರ್ವಹಿಸಲು ಸಾಧ್ಯವಾಗಬಹುದು. ಪ್ರತಿಯೊಂದು ಹೂಡಿಕೆಗೂ ತನ್ನದೇ ಆದ ಲಾಭ-ನಷ್ಟಗಳಿರುತ್ತವೆ ಎಂಬುದನ್ನು ನೆನಪಿನಲ್ಲಿಡಬೇಕು. ಸ್ಥಿರ ಠೇವಣಿಗಳೂ ಸಂಪೂರ್ಣವಾಗಿ ಅಪಾಯರಹಿತವಲ್ಲ. ಹಣದುಬ್ಬರದ ಅಪಾಯ ಮತ್ತು ಹಣಕಾಸು ಸಂಸ್ಥೆಯ ಮರುಪಾವತಿ ಸಾಮರ್ಥ್ಯಕ್ಕೆ ಸಂಬಂಧಿಸಿದ ಅಪಾಯಗಳನ್ನು ಪರಿಗಣಿಸಬೇಕು. ಅಪಾಯದ ಮಟ್ಟವು ಉತ್ಪನ್ನ ಮತ್ತು ಸಂಸ್ಥೆಗೆ ಅನುಗುಣವಾಗಿ ಬದಲಾಗುತ್ತದೆ. ಎಲ್ಲಾ ಹಣವನ್ನೂ ಒಂದೇ ಹೂಡಿಕೆಯಲ್ಲಿ ಇಡುವ ಬದಲು ವಿವಿಧ ಆಸ್ತಿ ವರ್ಗಗಳಲ್ಲಿ ಹೂಡಿಕೆ ಮಾಡುವುದರಿಂದ ಅಪಾಯವನ್ನು ಹಂಚಿಕೊಳ್ಳಲು ಮತ್ತು ಪೋರ್ಟ್ಫೋಲಿಯೊದ ಏರಿಳಿತಗಳನ್ನು ನಿರ್ವಹಿಸಲು ಸಹಾಯವಾಗಬಹುದು. ಇದನ್ನೇ ವೈವಿಧ್ಯೀಕರಣ (Diversification) ಎಂದು ಕರೆಯಲಾಗುತ್ತದೆ.
10. ಹಣದುಬ್ಬರ ನಿರ್ಲಕ್ಷಿಸಿ ತ್ವರಿತ ಸಂಪತ್ತಿನ ಹಿಂದೆ ಓಡುವುದು: ಖರೀದಿ ಶಕ್ತಿ ಮತ್ತು ತಾಳ್ಮೆಗೆ ಆದ್ಯತೆ ನೀಡಿ
ಹಣದುಬ್ಬರವು ಹಣದ ಕೊಳ್ಳುವ ಶಕ್ತಿಯನ್ನು ಕ್ರಮೇಣ ಕಡಿಮೆ ಮಾಡುತ್ತದೆ. ಆದರೂ ಅನೇಕ ಹೂಡಿಕೆದಾರರು ಈ ಅಪಾಯವನ್ನು ನಿರ್ಲಕ್ಷಿಸುತ್ತಾರೆ ಎಂದು ಕಲ್ಪೇಶ್ ಆಶರ್ ಹೇಳಿದ್ದಾರೆ. ಹಣದ ನಿಜವಾದ ಮೌಲ್ಯವು ಅದರಿಂದ ಎಷ್ಟು ವಸ್ತುಗಳನ್ನು ಅಥವಾ ಸೇವೆಗಳನ್ನು ಖರೀದಿಸಬಹುದು ಎಂಬುದರ ಮೇಲೆ ಅವಲಂಬಿತವಾಗಿರುತ್ತದೆ. ಇಂದು ಒಂದು ಆರ್ಥಿಕ ಗುರಿಯನ್ನು ಸಾಧಿಸಲು ಸಾಕಾಗುವಷ್ಟು ಹಣ, ಹಲವು ವರ್ಷಗಳ ನಂತರ ಅದೇ ಅಗತ್ಯವನ್ನು ಪೂರೈಸಲು ಸಾಕಾಗದೇ ಇರಬಹುದು.
ಉದಾಹರಣೆಗೆ 20 ವರ್ಷಗಳಲ್ಲಿ ಒಂದು ಕೋಟಿ ರೂಪಾಯಿ ಸಂಗ್ರಹಿಸುವ ಗುರಿ ಹೊಂದಿರುವವರು ತಮ್ಮ ಯೋಜನೆ ರೂಪಿಸುವಾಗ ಹಣದುಬ್ಬರವನ್ನು ಲೆಕ್ಕಕ್ಕೆ ತೆಗೆದುಕೊಳ್ಳಬೇಕು. ಇಲ್ಲದಿದ್ದರೆ, ನಿಗದಿಪಡಿಸಿದ ಮೊತ್ತವನ್ನು ಸಂಗ್ರಹಿಸಿದರೂ ಭವಿಷ್ಯದಲ್ಲಿ ಅದರ ಖರೀದಿ ಶಕ್ತಿ ಕಡಿಮೆಯಾಗಿರಬಹುದು. ತ್ವರಿತವಾಗಿ ಶ್ರೀಮಂತರಾಗಲು ಸುಲಭವಾದ ಮಾರ್ಗವಿದೆ ಎಂಬ ನಂಬಿಕೆಯ ವಿರುದ್ಧವೂ ತಜ್ಞರು ಎಚ್ಚರಿಸಿದ್ದಾರೆ. ದೀರ್ಘಕಾಲೀನ ಸಂಪತ್ತು ಸೃಷ್ಟಿಗೆ ಶಿಸ್ತು, ಜ್ಞಾನ ಮತ್ತು ತಾಳ್ಮೆ ಅಗತ್ಯ. ಹೂಡಿಕೆದಾರರು ತಮ್ಮ ಹಣಕಾಸಿನ ಪರಿಸ್ಥಿತಿ, ಹೂಡಿಕೆ ಸಾಮರ್ಥ್ಯ ಮತ್ತು ಹೂಡಿಕೆಯ ಅವಧಿಯನ್ನು ಪರಿಗಣಿಸಿ ನಿರ್ಧಾರ ಕೈಗೊಳ್ಳಬೇಕು.
ದಸರಾ 2026: ಹೂಡಿಕೆದಾರರು ಏನು ನೆನಪಿನಲ್ಲಿಟ್ಟುಕೊಳ್ಳಬೇಕು?
ಹೂಡಿಕೆ ಅವಕಾಶಗಳನ್ನು ಗುರುತಿಸುವುದಷ್ಟೇ ಸಂಪತ್ತು ಸೃಷ್ಟಿಗೆ ಸಾಕಾಗುವುದಿಲ್ಲ ಎಂಬುದು ತಜ್ಞರ ಪ್ರಮುಖ ಸಂದೇಶ. ಹೂಡಿಕೆದಾರರು ತಮ್ಮ ಭಾವನೆಗಳನ್ನು ನಿಯಂತ್ರಿಸಬೇಕು, ತಮ್ಮ ಪೋರ್ಟ್ಫೋಲಿಯೊವನ್ನು ಇತರರೊಂದಿಗೆ ಹೋಲಿಸುವುದನ್ನು ತಪ್ಪಿಸಬೇಕು, ಸೂಕ್ತವಾಗಿ ಹೂಡಿಕೆಗಳನ್ನು ವೈವಿಧ್ಯಗೊಳಿಸಬೇಕು ಮತ್ತು ತಮ್ಮ ಹಣಕಾಸಿನ ಗುರಿಗಳ ಮೇಲೆ ಗಮನಹರಿಸಬೇಕು. ಹೂಡಿಕೆ ನಿರ್ಧಾರಗಳನ್ನು ಸರಳವಾಗಿಟ್ಟುಕೊಳ್ಳುವುದು, ಅಪಾಯಗಳನ್ನು ಅರ್ಥಮಾಡಿಕೊಳ್ಳುವುದು ಮತ್ತು ಮಾರುಕಟ್ಟೆಯ ವಿವಿಧ ಪರಿಸ್ಥಿತಿಗಳಲ್ಲಿಯೂ ಶಿಸ್ತನ್ನು ಕಾಪಾಡಿಕೊಳ್ಳುವುದು ಮುಖ್ಯ.
ದಸರಾ ಕೆಟ್ಟದ್ದರ ಮೇಲೆ ಒಳ್ಳೆಯದರ ವಿಜಯವನ್ನು ಸಂಕೇತಿಸುವಂತೆಯೇ, ಹೂಡಿಕೆದಾರರು ತಮ್ಮ ಹಣಕಾಸಿನ ಪ್ರಗತಿಗೆ ಅಡ್ಡಿಯಾಗುವ ನಡವಳಿಕೆಯ ತಪ್ಪುಗಳನ್ನು ಗುರುತಿಸಿ ಅವುಗಳನ್ನು ನಿವಾರಿಸಲು ಈ ಹಬ್ಬವನ್ನು ಪ್ರೇರಣೆಯಾಗಿ ಬಳಸಿಕೊಳ್ಳಬಹುದು. ದೀರ್ಘಕಾಲೀನ ಸಂಪತ್ತಿನ ನಿರ್ಮಾಣಕ್ಕೆ ತಾಳ್ಮೆ, ಶಿಸ್ತು, ಸರಿಯಾದ ಯೋಜನೆ ಮತ್ತು ವಿವೇಚನಾಯುತ ನಿರ್ಧಾರಗಳು ಅತ್ಯಗತ್ಯ.
(ಗಮನಿಸಿರಿ: ಈ ಲೇಖನವನ್ನು ಮಾಹಿತಿ ಉದ್ದೇಶಗಳಿಗಾಗಿ ಮಾತ್ರ ಬರೆಯಲಾಗಿದೆ. ಯಾವುದೇ ರೀತಿಯ ಹೂಡಿಕೆ ಮಾಡುವ ಮೊದಲು ಅಥವಾ ಯಾವುದೇ ಹಣಕಾಸಿನ ಅಪಾಯವನ್ನು ತೆಗೆದುಕೊಳ್ಳುವ ಮೊದಲು ನಿಮ್ಮ ಹಣಕಾಸು ಸಲಹೆಗಾರರನ್ನು ಸಂಪರ್ಕಿಸಿ. ಯಾವುದೇ ರೀತಿಯ ಅಪಾಯಕ್ಕೆ Zee News Kannada ಜವಾಬ್ದಾರನಾಗಿರುವುದಿಲ್ಲ.)